Infos sur les assurances maladie | 2.11.2026

Infos sur les assurances maladie | 2.11.2026
Précisons-le d’emblée: il n’existe pas de caisse-maladie «meilleure» que les autres. Même si les primes constituent un critère important dans le choix de l’assurance-maladie, d’autres aspects doivent être pris en compte. Nous vous expliquons à quoi vous devez faire attention lorsque vous comparez des offres et dans quels cas un changement de caisse-maladie est judicieux.
Lorsque les primes augmentent, on se demande souvent si un changement de caisse-maladie serait judicieux. Ce n’est pas toujours le cas, car un service clients facilement joignable, des remboursements rapides ou encore une application permettant de transmettre des factures en toute simplicité constituent eux aussi des aspects importants au quotidien. En outre, les prestations proposées doivent répondre à vos besoins.
Avant de décider de changer de caisse-maladie, posez-vous les questions suivantes: qu’est-ce qui fonctionne bien avec mon assureur actuel? Qu’est-ce que j’aimerais améliorer? Le montant des primes constitue-t-il l’aspect essentiel à mes yeux? Ou est-ce que je trouve qu’un service de qualité et des prestations adéquates jouent également un rôle?
Pour celui ou celle qui cherche la meilleure assurance-maladie suisse, les résultats d’enquêtes de satisfaction de la clientèle peuvent fournir de premiers indices. En voici deux exemples:
L’enquête réalisée par Comparis se fonde sur les réponses de plusieurs milliers de personnes en Suisse. Elle évalue chaque année des aspects tels que le rapport qualité-prix, le contact, la qualité et le service, ainsi que l’information et la transparence. Les personnes qui répondent à l’enquête attribuent des notes allant de 1 à 6. La satisfaction globale est elle aussi évaluée.
L’enquête menée par Moneyland a été réalisée auprès de personnes de 18 à 74 ans résidant en Suisse romande ou alémanique. L’amabilité, l’accessibilité, le rapport qualité-prix, la souplesse et la rapidité des remboursements comptent parmi les critères considérés. L’information de la clientèle, l’application pour smartphone et les assurances complémentaires sont également évaluées. L’échelle va de 1 à 10. En 2026, la satisfaction générale était de 7,8 points en moyenne, ce qui correspond à la note «Bien».
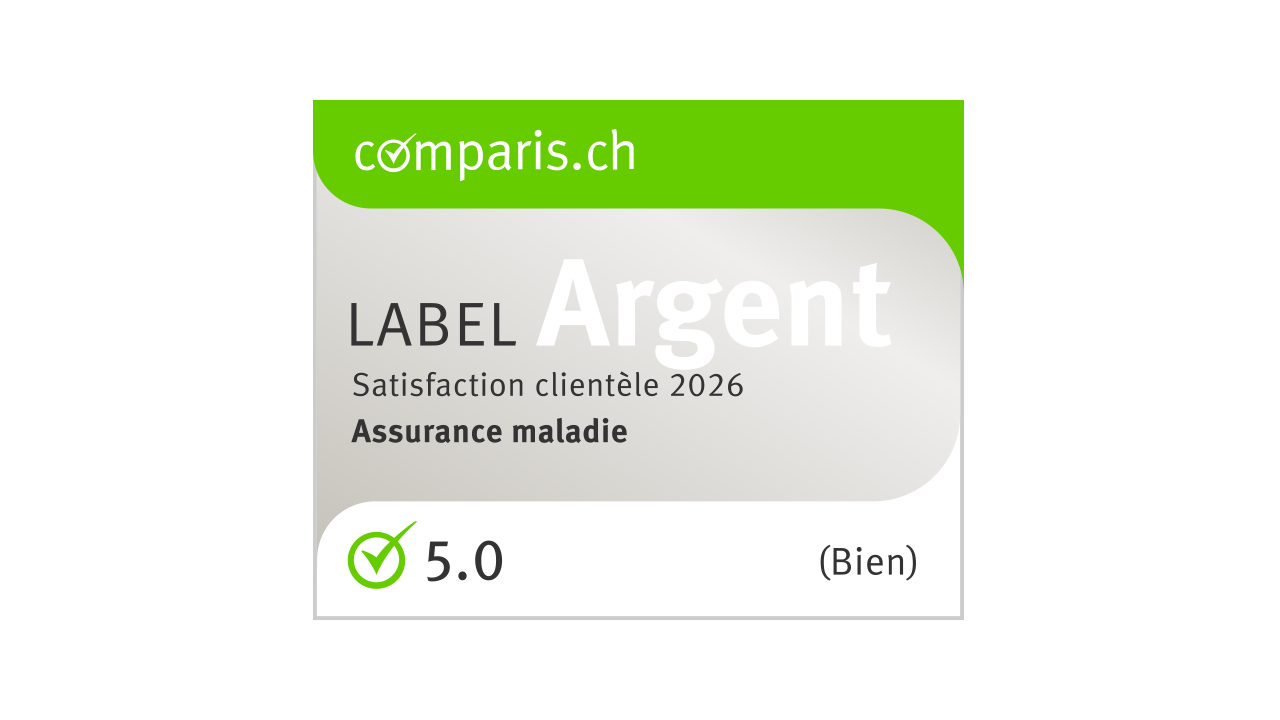
La KPT a obtenu la note «Bien» dans le cadre des enquêtes de satisfaction de la clientèle effectuées par Comparis et par Moneyland en 2026. Pour Comparis, elle tire surtout son épingle du jeu en ce qui concerne la qualité et le service ainsi que l’information et la transparence. Le montant des primes, mais aussi la fiabilité et une communication compréhensible jouent donc un rôle essentiel.
Aucune caisse-maladie ne peut se targuer d’être la meilleure pour tout le monde. Tout dépend de vos besoins, de votre situation personnelle, de votre lieu de résidence, de votre âge ainsi que du modèle d’assurance choisi.
Les enquêtes menées par Comparis et par Moneyland indiquent le degré de satisfaction générale, mais ne reflètent pas ce qui est actuellement important pour vous. Si vous envisagez de changer de caisse-maladie, vous devez donc considérer les aspects énumérés ci-dessous.
Le prix et la qualité sont deux choses différentes. Pour l’assurance de base, vous ne devez pas vous focaliser uniquement sur le montant des primes. Le service clients et la qualité du conseil constituent eux aussi des aspects importants.
Prime d’assurance de base: le montant de la prime dépend notamment de la caisse-maladie, de votre lieu de résidence, de votre âge, du montant de la franchise et du modèle d’assurance. L’inclusion ou non de la couverture contre les accidents joue elle aussi un rôle. Vous devez donc vous baser sur de mêmes données pour comparer des offres. Le calculateur des primes proposé par la Confédération garantit une vue d’ensemble.
Prestations de l’assurance de base: les prestations sont régies par la loi et identiques pour toutes les caisses-maladie.
Modèles d’assurance de base: pour identifier la meilleure assurance de base de Suisse, on doit donc idéalement comparer les primes et règles des différents modèles d’assurance. Les modèles numériques, HMO ou basés sur le médecin de famille ou sur la télémédecine permettent de s’acquitter de primes plus basses. Ils imposent toutefois de se tourner d’abord vers une instance prédéfinie en cas de problèmes de santé. D’autres règles s’appliquent en fonction du modèle, par exemple en ce qui concerne les délégations à des spécialistes ou l’achat de médicaments.
Déterminer le rapport qualité-prix au quotidien
Pour comparer des modèles d’assurance de base, posez des questions concrètes:
Vos frais de santé sont inférieurs à CHF 1'700.– par an? Dans ce cas, optez pour la franchise maximale, qui est de CHF 2'500.–. Si vos frais de santé sont relativement élevés et que vous payez plus de CHF 1'700.– par an, nous vous conseillons de choisir la franchise la plus basse, à savoir CHF 300.–. Opter pour une franchise plus élevée vous permettra de vous acquitter de primes plus basses. Important: vous devez régler vous-même la franchise et la quote-part. Nous vous conseillons donc de mettre cet argent de côté. Le calculateur de franchise proposé par la Confédération peut vous aider dans votre choix.
Avec le modèle numérique KPTwin.smart, vous bénéficiez d’un rabais sur les primes ainsi que de services pratiques tels que le Symptom Checker en ligne et l’app Well, que vous utilisez en premier en cas de problèmes de santé. Ensuite, vous consultez votre médecin de famille si cela s’avère nécessaire.
La meilleure assurance complémentaire de Suisse dépend de vos besoins personnels.
Pour commencer, demandez-vous quels risques doivent être couverts en complément de l’assurance de base.
Nous avons résumé pour vous les assurances complémentaires pour adultes et assurances complémentaires pour enfants utiles.
Après avoir trouvé des prestations adéquates, n’oubliez pas de consulter les conditions. Déterminez notamment:
Pour souscrire une assurance complémentaire, vous devez généralement répondre à des questions en lien avec votre santé. La caisse-maladie peut alors rejeter votre demande ou exclure certains risques. Vous ne devez donc résilier votre assurance complémentaire actuelle qu’après avoir reçu une confirmation d’affiliation écrite pour la couverture souhaitée. Contrôlez également si d’éventuelles réserves ont été émises.
Aucun examen de santé n’est nécessaire pour s’affilier à l’assurance de base.
Vous recherchez la meilleure assurance-maladie suisse pour vos besoins? Veillez également à bénéficier d’une protection complémentaire adéquate. En fonction de la classe de prestations choisie, l’assurance complémentaire ambulatoire Pulse verse des contributions pour le fitness, les check-up, les lunettes et le conseil en ligne de la part de psychologues.
Une assurance complémentaire comble les lacunes importantes de l’assurance de base et vous offre davantage de sécurité et de prestations. Exemples: contributions pour les lunettes, les soins dentaires et bien plus. Découvrez à quoi il faut faire attention pour souscrire une assurance complémentaire.
En Suisse, l’assurance maladie complémentaire permet de couvrir des prestations non prises en charge par l’assurance de base, comme une chambre individuelle à l’hôpital, un appareil dentaire ou une contribution à l’abonnement de fitness. Découvrez les assurances complémentaires adaptées à vos besoins et tout ce qu’il faut savoir avant de souscrire.
Simple toux ou pneumonie? Vérifiez vos symptômes en ligne avec l’appli Well, en toute simplicité, et vous recevez aussitôt une estimation médicalement pertinente. Puis vous décidez de suivre les recommandations ou bien de consulter votre médecin de famille si nécessaire. Particulièrement pratique, l’appli Well avec Symptom Checker est intégrée dans le modèle numérique d’assurance de base KPTwin.smart. Vous gérez ainsi votre santé confortablement via l’application et économisez du temps et des frais médicaux.
En Suisse, le modèle HMO est un modèle alternatif et économique de l’assurance-maladie. «HMO» est l’abréviation de «Health Maintenance Organization» (organisation pour le maintien de la santé). Dans le modèle HMO, vous choisissez un médecin au sein d’un réseau comme premier interlocuteur. Cette personne fera appel à d’autres spécialistes si nécessaire. Un modèle HMO peut également comprendre des cabinets de groupe réunissant des généralistes, d’autres spécialistes et des thérapeutes.
Thomas Stucki est responsable produit à la KPT et connaît le marché de l’assurance-maladie dans les moindres détails. Fort de sa longue expérience dans le développement de produits, l’analyse de marché et l’observation des tendances, il partage sur le blog des informations précieuses sur l’univers des produits d’assurance-maladie.
Quelle caisse-maladie répondra le mieux à vos besoins? Cela dépend de votre situation. Privilégiez-vous des processus simples pour toute la famille, des offres numériques ou un cabinet médical qui vous connaît bien?
Familles
Les familles accordent de l’importance au montant des primes, mais aussi à des processus simples. Déterminez par exemple dans quelle mesure vous pourrez gérer facilement les assurances de vos enfants ou si vous obtiendrez rapidement une assistance médicale en cas de maladie au sein de votre famille.
Enfants
Assurez-vous de pouvoir choisir librement le ou la pédiatre de vos enfants. De nombreuses caisses-maladie le permettent quel que soit le modèle. Consultez toutefois systématiquement les conditions de l’assurance en question.
Adolescents et jeunes adultes
Les adolescents et les jeunes adultes privilégient souvent des primes attrayantes et les offres numériques. Celles et ceux qui préfèrent gérer leur santé par voie numérique peuvent par exemple envisager un modèle tel que KPTwin.smart. L’important est que le premier contact numérique et les autres règles répondent à leurs besoins.
Personnes venant d’emménager en Suisse
Les personnes qui arrivent en Suisse doivent souscrire une assurance de base sous trois mois. Un modèle d’assurance numérique peut s’avérer pratique si vous ne connaissez pas encore de médecin. Avec KPTwin.smart, la clarification des problèmes de santé s’effectue en premier lieu via le Symptom Checker intégré à l’app Well.
Plus d’informations: Assurances complémentaires
En Suisse, vous pouvez résilier votre assurance de base jusqu'au 30 novembre pour un changement au 1er janvier. Important: au 31 décembre, vous ne devez avoir aucune facture en suspens chez votre caisse-maladie. D’autres délais s’appliquent aux assurances complémentaires. Découvrez ici comment fonctionne le changement d’assurance-maladie et comment réaliser des économies.