
Infos sur les assurances maladie | 10.11.2025
Qu’est-ce que le modèle HMO et quels sont ses avantages et inconvénients?
En Suisse, le modèle HMO est un modèle alternatif et économique de l’assurance-maladie. «HMO» est l’abréviation de «Health Maintenance Organization» (organisation pour le maintien de la santé). Dans le modèle HMO, vous choisissez un médecin au sein d’un réseau comme premier interlocuteur. Cette personne fera appel à d’autres spécialistes si nécessaire. Un modèle HMO peut également comprendre des cabinets de groupe réunissant des généralistes, d’autres spécialistes et des thérapeutes.
Avec le modèle HMO, vous vous engagez à toujours consulter en premier lieu votre médecin de réseau en cas de maladie.
Ensemble, vous discutez de vos besoins sur le plan médical et définissez la suite de votre parcours de soins.
Le déroulement coordonné favorise l’efficacité et permet de réduire les coûts. Avec notre modèle HMO KPTwin.plus, nous vous faisons profiter des économies suivantes: vous bénéficiez de généreux rabais sur les primes. Vous disposez en outre d’une consultation télémédicale gratuite 24h/24, 7j/7.
Avantages du modèle HMO

De 10 à 20% de rabais sur la prime d’assurance-maladie
Au sein des réseaux, l’étroite collaboration entre les médecins permet de réduire les coûts. Avec le modèle HMO KPTwin.plus, nous vous faisons profiter d’un rabais sur les primes: par rapport au modèle standard, vous économisez de 10 à 20% sur le montant de votre prime.

Soins coordonnés
Les médecins de réseau communiquent étroitement ensemble. Vous bénéficiez ainsi d’un traitement parfaitement coordonné.

Suivi personnalisé
En cas de problème de santé, votre médecin de réseau est votre premier interlocuteur. Cette personne connaît vos antécédents médicaux et peut facilement coordonner vos soins.

Vous n’avez aucune formalité à effectuer
Votre médecin de réseau se charge de transmettre les bons de délégations auprès de spécialistes directement à la KPT. Vous n’avez à vous occuper de rien.

Consultation télémédicale 24h/24 et 7j/7
Si besoin, Medi24 vous propose une consultation télémédicale à toute heure. Vous n’avez pas de franchise ou de quote-part à régler dans ce cadre.
Passez maintenant au modèle HMO KPTwin.plus
Passez au modèle HMO KPTwin.plus
Avec le modèle HMO KPTwin.plus, vous bénéficiez d’un rabais attractif sur les primes et des avantages d’un réseau de médecins.
Désavantages du modèle HMO
Le réseau de médecins HMO choisi est votre premier interlocuteur. Votre cabinet fournit en principe lui-même les prestations. Les traitements ultérieurs auprès de spécialistes ou dans des hôpitaux nécessitent l’accord et une délégation de votre médecin de réseau.
Si vous consultez un spécialiste sans disposer d’un bon de délégation, nous vous rappellerons les règles de votre modèle HMO KPTwin.plus. Si vous persistez à ne pas respecter les conditions imposées, nous vous transférerons vers le modèle standard. Vous ne bénéficierez alors plus du rabais et devrez donc payer plus cher.
Vous trouverez de plus amples informations dans les conditions générales d’assurance (CGA) relatives à KPTwin.plus.
Quelle est la différence entre le modèle HMO et le modèle du médecin de famille?
Dans le modèle HMO, vous choisissez un médecin affilié à un réseau de médecins HMO. Cette personne est votre premier interlocuteur. Elle peut exercer dans un cabinet de groupe HMO avec d’autres spécialistes et thérapeutes ou dans un cabinet individuel.
Dans le modèle du médecin de famille, vous choisissez votre médecin de famille. Cette personne est votre premier interlocuteur. Elle ne doit pas nécessairement être affiliée à un réseau de médecins.
Quel que soit le modèle souscrit, vous avez besoin d’un bon de délégation pour consulter un spécialiste. Le modèle HMO présente l’avantage que votre médecin de réseau transmet directement le bon de délégation à la KPT. Vous n’avez à vous occuper de rien.
Découvrir les autres modèles d’assurance-maladie
Du modèle numérique KPTwin.smart à celui avec libre choix du médecin, la KPT propose six variantes d’assurance-maladie qui répondent à tous les besoins. Les prestations sont identiques. Seule l’identité de l’interlocuteur avec qui prendre contact en premier lieu diffère. Trouvez le modèle qui vous convient.
FAQ: modèle HMO
Passez au modèle HMO KPTwin.plus
Autres articles sur connaissances
Examen préventif et check-up médical: qu’est-il pertinent de faire?
Les check-up médicaux sont essentiels à l’identification précoce des maladies et des facteurs de risque. Cependant, en Suisse, tous les examens préventifs ne sont pas pris en charge par l’assurance de base. Découvrez ici quels check-up sont pertinents, quelle est leur prise en charge et quelle est l’offre des assurances complémentaires en matière de prévoyance santé.
Économiser sur les primes d’assurance-maladie
La hausse des coûts de santé entraîne une augmentation des primes d’assurance-maladie. Mais il existe des moyens d’économiser: découvrez les possibilités de rabais dans le cadre de l’assurance de base et des assurances complémentaires.
Changer d’assurance-maladie: informations et conseils pour faire des économies
Assurance maladie avec modèle du médecin de famille: fonctionnement, avantages et inconvénients
Votre médecin de famille est votre premier interlocuteur en cas de problèmes médicaux. Le déroulement coordonné via votre médecin de famille permet de gagner en efficacité et de faire des économies. Avec nos modèles du médecin de famille KPTwin.doc ou KPTwin.win, nous vous faisons profiter des économies suivantes: vous bénéficiez de généreux rabais sur les primes. Vous pouvez en outre bénéficier 24h/24 de la consultation télémédicale gratuite. Dans KPTwin.win, des pharmacies partenaires sont également à votre disposition en tant que premiers interlocuteurs.
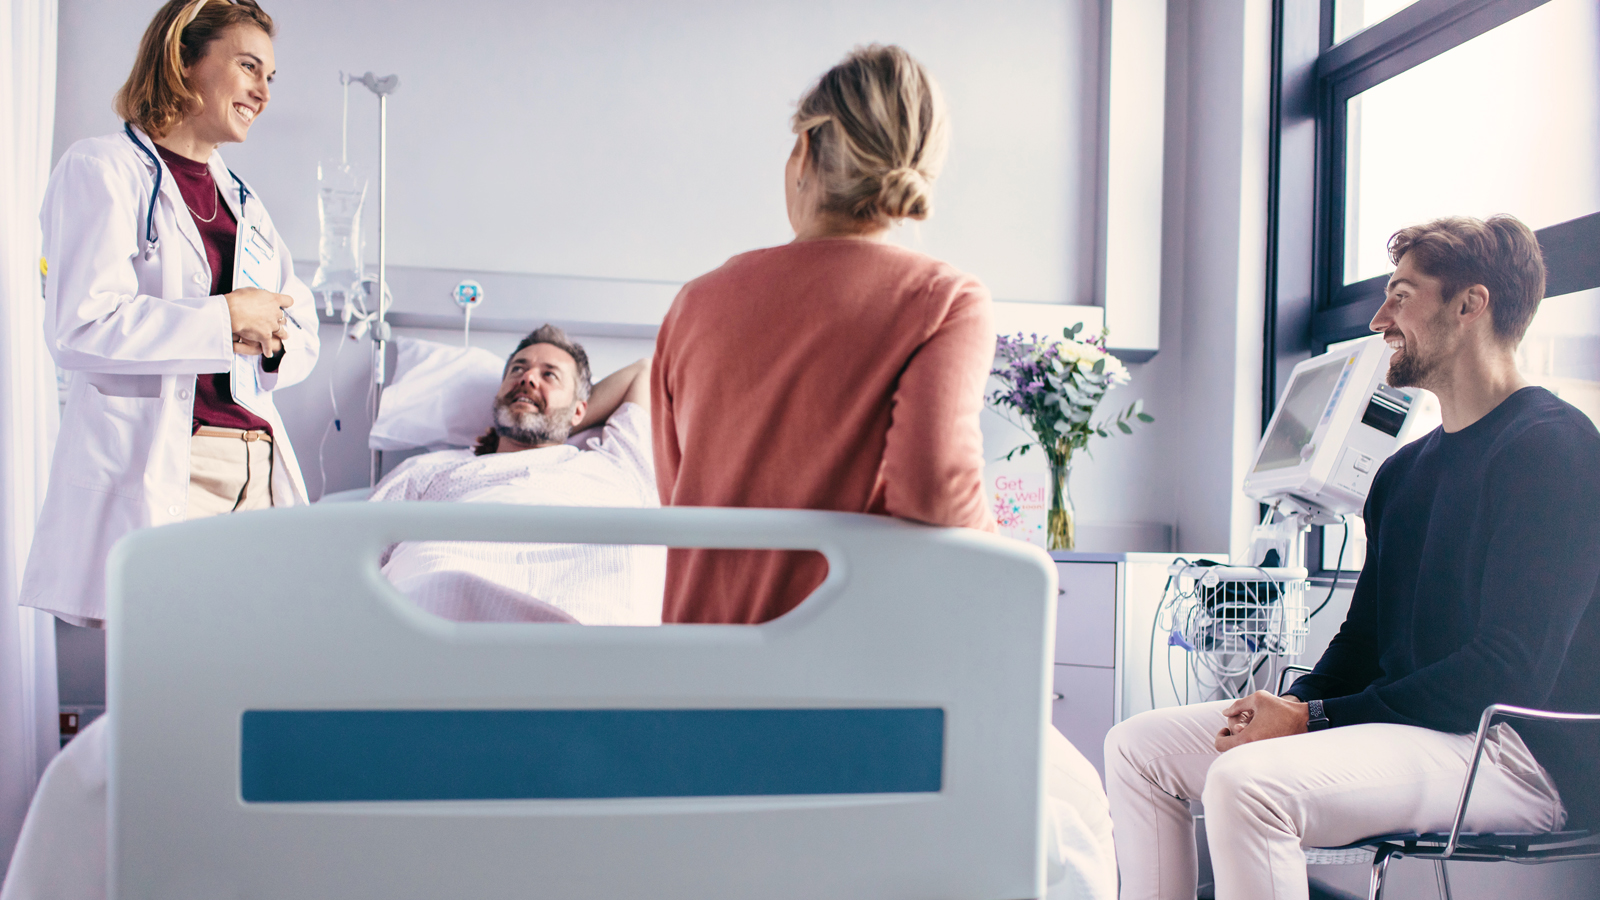
Est-il nécessaire et judicieux de souscrire une assurance complémentaire d’hospitalisation?
Très appréciée, l’assurance complémentaire d’hospitalisation propose plus de prestations que l’assurance de base. Mais permet-elle uniquement de bénéficier d’une plus grande marge de manœuvre dans le choix de la chambre ou du médecin? Pour qui la souscription d’une telle assurance est-elle pertinente? Existe-t-il des modèles particulièrement avantageux? Voici des réponses à toutes ces questions.
Thomas Stucki est responsable produit à la KPT et connaît le marché de l’assurance-maladie dans les moindres détails. Fort de sa longue expérience dans le développement de produits, l’analyse de marché et l’observation des tendances, il partage sur le blog des informations précieuses sur l’univers des produits d’assurance-maladie.
Comment fonctionne le modèle HMO en Suisse?