
Infos sur les assurances maladie | 1.9.2026
Économiser sur les primes d’assurance-maladie
La hausse des coûts de santé entraîne une augmentation des primes d’assurance-maladie. Mais il existe des moyens d’économiser: découvrez les possibilités de rabais dans le cadre de l’assurance de base et des assurances complémentaires.
Il existe différents moyens de faire baisser ses primes d’assurance de base:
Choisir un modèle d’assurance de base alternatif
Opter pour une franchise plus élevée
Exclure l’assurance-accidents
Régler les primes à l’avance (semestriellement ou annuellement)
Demander une réduction de prime auprès du canton
Potentiel d'économies avec une franchise et une quote-part élevées
- La franchise: la franchise est le montant que vous payez vous-même chaque année avant que la caisse-maladie ne prenne en charge les frais. Une franchise plus élevée réduit votre prime mensuelle, mais n'est intéressante que si vous allez rarement chez le médecin.
- Quote-part: une fois le montant de votre franchise atteint, vous payez en plus 10% des frais de santé supplémentaires. C’est ce qu’on appelle la quote-part. Pour les adultes, celle-ci s’élève au maximum à 700 francs par an.
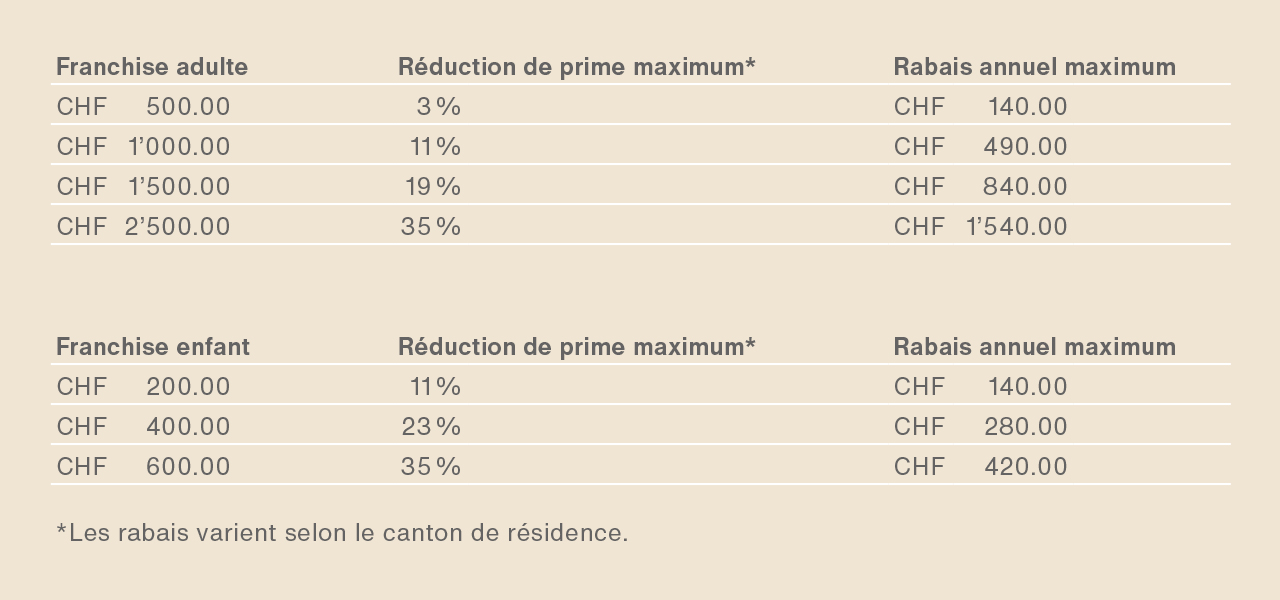
Exemples de rabais pour les adultes et les enfants
Le montant de la franchise annuelle légale dans l’assurance des soins obligatoire s’élève à 300 francs pour les adultes et à 0 franc pour les enfants. Si vous choisissez une franchise plus élevée, vous payez une prime plus basse.
Choisir un modèle d’assurance de base alternatif
Optez pour un modèle d’assurance de base alternatif et profitez d’un rabais sur votre prime d’assurance-maladie. Vous exploitez ainsi tout votre potentiel d’économie et allégez sensiblement la facture.
Modèles d’assurance de base avec rabais
Le modèle d’assurance de base standard inclut le libre choix du médecin. Si vous acceptez de renoncer partiellement à cette liberté de choix, vous pouvez opter pour l’un de nos modèles d’assurance de base alternatifs. Vous profitez de rabais et économisez de l’argent sans renoncer à des prestations: celles-ci sont fixées par la loi et identiques quels que soient la caisse-maladie et le modèle. Le calculateur de primes vous permet de déterminer en ligne, en toute simplicité, le montant du rabais permis par ces modèles:
Modèle numérique avec médecin de famille – KPTwin.smart
Idéal pour les personnes qui souhaitent gérer leur santé par le biais d’une application et consulter leur médecin de famille si nécessaire. En cas de problèmes de santé, elles utilisent toujours en premier lieu le Symptom Checker intégré à l’application afin d’obtenir un conseil médical à toute heure et depuis n’importe où.
Entre 14 et 20% de rabais sur la prime mensuelle par rapport au modèle standard.
Modèle de télémédecine avec médecin de famille et pharmacie – KPTwin.win
Convient aux assurés qui souhaitent avoir le choix entre une téléconsultation, une visite chez leur médecin de famille et une consultation en pharmacie.
Entre 7 et 18% de rabais sur la prime mensuelle par rapport au modèle standard.
Modèle du médecin de famille – KPTwin.doc
Les assurés choisissant le modèle KPTwin.doc doivent toujours consulter en premier lieu leur médecin de famille en cas de problèmes de santé. Celui-ci les adresse à un ou une spécialiste en cas de besoin.
Entre 10 et 21% de rabais sur la prime mensuelle par rapport au modèle standard.
Réseau de médecins HMO – KPTwin.plus
En cas de problèmes de santé, les assurés ayant opté pour le modèle KPTwin.plus consultent leur médecin de réseau et n’ont aucune démarche à effectuer pour les délégations ou annonces.
Entre 10 et 20% de rabais sur la prime mensuelle par rapport au modèle standard.
Modèle Medi – KPTwin.easy
Dans le cadre du modèle Medi KPTwin.easy, le premier interlocuteur des assurés est le centre de consultation télémédicale Medi24. Ils économisent du temps et de l’argent grâce à la combinaison de la télémédecine et de l’envoi de médicaments.
Entre 10 et 14% de rabais sur la prime mensuelle par rapport au modèle standard.
Comparez nos modèles d’assurance de base pour trouver l’assurance-maladie adéquate: comparer les variantes d'assurances de base.
Demander conseil
Vous avez des questions sur votre assurance? Nous nous tenons à votre disposition via Internet, par téléphone ou dans nos locaux. Il vous suffit de prendre rendez-vous avec nous.
Rabais en cas d’exclusion de l’assurance-accidents
Si vous travaillez au moins huit heures par semaine pour le même employeur, vous pouvez exclure l’assurance-accidents de l’assurance de base et économiser ainsi 7% sur votre prime d’assurance-maladie.
Demander une réduction de prime
Si vous percevez un faible revenu, vous pouvez peut-être bénéficier en Suisse d’une réduction de prime accordée par votre canton. La plupart des cantons vous en informent automatiquement, mais dans certains d’entre eux, c’est à vous de faire cette démarche.
Économiser sur l’assurance complémentaire

Rabais en ligne en cas de recours au portail clients KPTnet et rabais de fidélité
Si vous acceptez d’utiliser notre portail clients KPTnet, de gérer votre assurance via Internet et de renoncer aux documents papier, vous bénéficiez d’un rabais en ligne de 5% sur presque toutes les assurances complémentaires ainsi que d’une assurance protection juridique Internet gratuite.
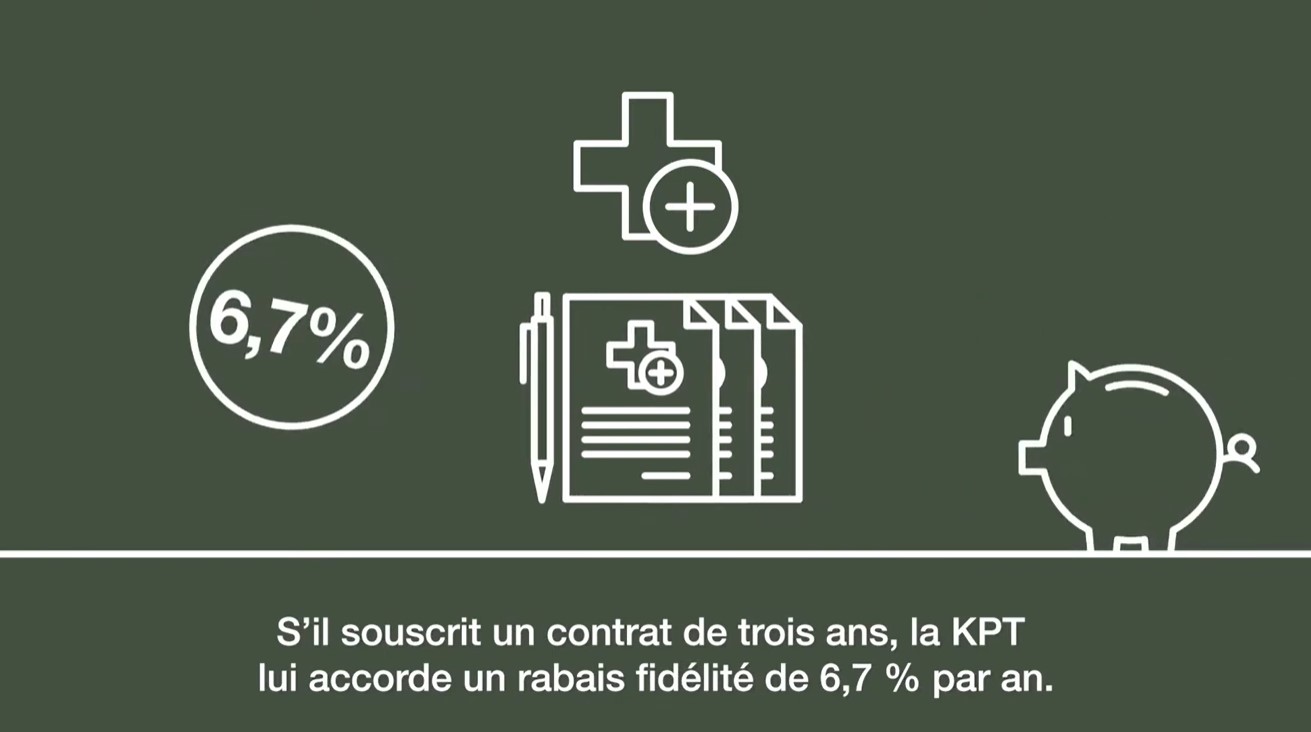
Rabais de fidélité: En souscrivant une assurance Pulse ou une assurance complémentaire d’hospitalisation pour une durée de trois ans, vous bénéficiez d’un rabais de fidélité de 6,7%.

Participation aux frais d’hospitalisation
Vous pouvez appliquer le principe de la franchise plus élevée dans l’assurance de base à l’assurance des complémentaire d'hospitalisation en division demi-privée ou privée: si vous prenez à votre charge une partie des frais d’hospitalisation annuels de votre plein gré, vous obtenez un rabais sur la prime. Vous bénéficiez par exemple d’une réduction de prime de 50% dans le cas d’une franchise hospitalière de CHF 5000.—.
Important: une réduction ou une suppression ultérieure de la franchise hospitalière est considérée comme une amélioration de la couverture et nécessite un nouvel examen de santé. Votre demande de changement doit nous parvenir au plus tard le dernier jour ouvré du mois de septembre.

Primes plus basses en cas de délai de carence plus long pour l’indemnité journalière
Une assurance perte de gain vous permet de vous prémunir contre les conséquences financières d’une maladie ou d’un accident. Vous pouvez choisir de percevoir l’indemnité journalière après un délai de carence de 2, 7, 14, 21, 30, 60, 90, 120, 150, 180, 270 ou 360 jours. Plus ce délai est long, plus la prime est attractive. Pour en savoir plus, consultez la page Perte de gain ou appelez tout simplement votre centre clients.

Payback, le remboursement
Dans les cliniques avec lesquelles la KPT a conclu un contrat valide, vous pouvez opter de plein gré pour la division commune en cas d’hospitalisation même si vous avez souscrit une assurance des frais d’hospitalisation en division demi-privée, privée ou privée mondiale sans franchise hospitalière. Vous recevez alors un remboursement:
- Division demi-privée: CHF 100. — par jour, max. CHF 1000. — par année civile
- Division privée: CHF 125. — par jour, max. CHF 1250. — par année civile
Les femmes qui accouchent en ambulatoire reçoivent un montant forfaitaire:- Division demi-privée: CHF 1000
- Division privée: CHF 1250
Important: vous devez informer votre centre clients avant toute hospitalisation et lui faire part de votre souhait avant votre admission à l’hôpital. Le remboursement s’effectue une fois les prestations facturées.
Autres rabais sur l’assurance-maladie
Rabais en cas de paiement semestriel ou annuel
Si vous payez d’avance votre prime semestrielle ou annuelle, nous vous accordons un rabais sur l’assurance de base et les assurances complémentaires:
- Semestriellement: rabais de 0,5%, facture de primes payable avant le 3 janvier et le 30 juin
- Annuellement: rabais de 1%, facture de primes payable avant le 3 janvier
Vous pouvez modifier vous-même en ligne la fréquence et le mode de paiement: eBill, recouvrement direct ou bulletin de versement. Il est également possible d’adapter en toute autonomie les modalités de paiement via notre portail clients KPTnet.
Rabais collectif
Votre employeur ou l’association à laquelle vous appartenez a-t-il souscrit un contrat collectif chez nous? Si c’est le cas, vous bénéficiez d’un rabais collectif sur différentes assurances complémentaires de la KPT.
FAQ concernant les économies sur les primes
Autres articles sur connaissances
Quelle assurance complémentaire pour enfants devrions-nous souscrire?
Est-il judicieux de compléter l’assurance de base par une assurance des soins dentaires ou par une assurance des frais d’hospitalisation flexible? Nous vous présentons les assurances complémentaires existantes ainsi que les prestations incluses.
Qu’est-ce que le modèle HMO et quels sont ses avantages et inconvénients?
En Suisse, le modèle HMO est un modèle alternatif et économique de l’assurance-maladie. «HMO» est l’abréviation de «Health Maintenance Organization» (organisation pour le maintien de la santé). Dans le modèle HMO, vous choisissez un médecin au sein d’un réseau comme premier interlocuteur. Cette personne fera appel à d’autres spécialistes si nécessaire. Un modèle HMO peut également comprendre des cabinets de groupe réunissant des généralistes, d’autres spécialistes et des thérapeutes.
Assurance maladie avec modèle du médecin de famille: fonctionnement, avantages et inconvénients
Votre médecin de famille est votre premier interlocuteur en cas de problèmes médicaux. Le déroulement coordonné via votre médecin de famille permet de gagner en efficacité et de faire des économies. Avec nos modèles de médecin de famille KPTwin.doc et KPTwin.win, ainsi qu'avec notre modèle numérique avec médecin de famille KPTwin.smart, nous vous faisons profiter de ces économies. Vous pouvez en outre bénéficier 24h/24 de la consultation télémédicale gratuite. Dans KPTwin.win, des pharmacies partenaires sont également à votre disposition en tant que premiers interlocuteurs.
Changement d’assurance-maladie: délais et procédure
En Suisse, vous pouvez résilier votre assurance de base jusqu'au 30 novembre pour un changement au 1er janvier. Important: au 31 décembre, vous ne devez avoir aucune facture en suspens chez votre caisse-maladie. D’autres délais s’appliquent aux assurances complémentaires. Découvrez ici comment fonctionne le changement d’assurance-maladie et comment réaliser des économies.
Thomas Stucki est responsable produit à la KPT et connaît le marché de l’assurance-maladie dans les moindres détails. Fort de sa longue expérience dans le développement de produits, l’analyse de marché et l’observation des tendances, il partage sur le blog des informations précieuses sur l’univers des produits d’assurance-maladie.
Comment obtenir un rabais sur les primes d’assurance-maladie?