
Infos sur les assurances maladie | 9.2.2026
Est-il nécessaire et judicieux de souscrire une assurance complémentaire d’hospitalisation?
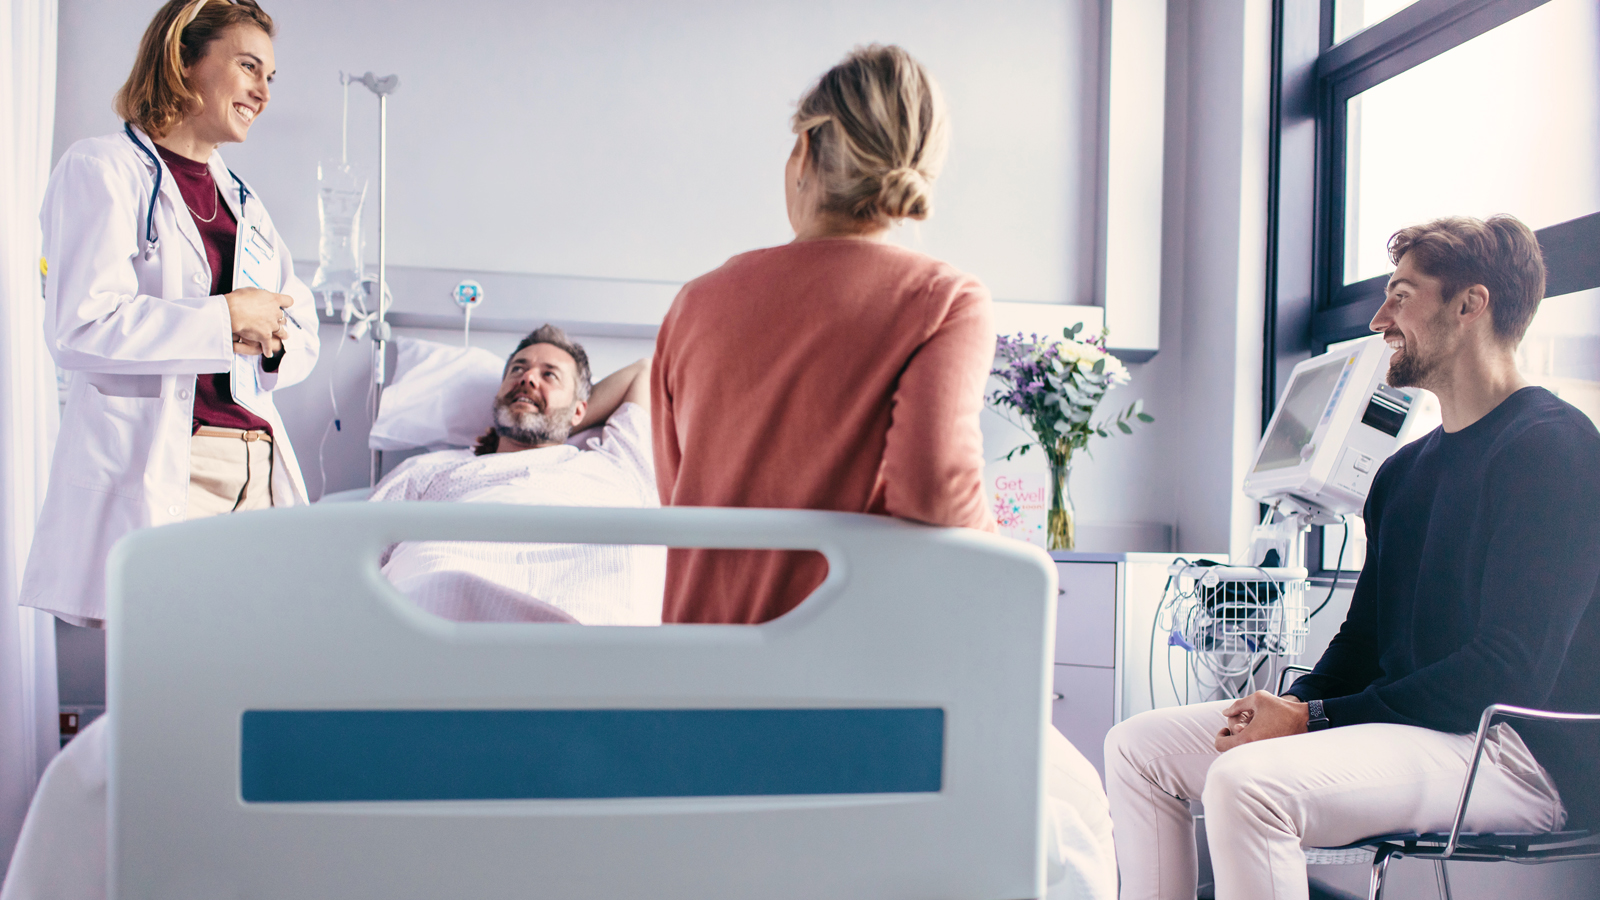
Très appréciée, l’assurance complémentaire d’hospitalisation propose plus de prestations que l’assurance de base. Mais permet-elle uniquement de bénéficier d’une plus grande marge de manœuvre dans le choix de la chambre ou du médecin? Pour qui la souscription d’une telle assurance est-elle pertinente? Existe-t-il des modèles particulièrement avantageux? Voici des réponses à toutes ces questions.
Qu’est-ce qu’une assurance complémentaire d’hospitalisation?
En Suisse, environ un quart des adultes disposent d’une couverture demi-privée ou privée en cas d’hospitalisation. S’agit-il d’un complément judicieux ou d’un luxe onéreux? Les informations ci-après sur les différents modèles d’assurances complémentaires vous aideront à vous décider.
Facultative, l’assurance complémentaire d’hospitalisation vient compléter l’assurance de base en cas de séjour à l’hôpital avec nuitée. Elle prend en charge les frais qui ne sont pas couverts par l’assurance de base, par exemple ceux permettant de bénéficier d’un meilleur confort, de prestations supplémentaires, de rendez-vous plus rapides ou du libre choix du médecin. Il existe divers modèles assortis de primes de différents montants.
Il est obligatoire de se soumettre à un examen de santé avant de les souscrire.
Quels sont les séjours hospitaliers pris en charge par l’assurance de base?
L’assurance de base couvre les frais en division commune d’un hôpital figurant sur la liste hospitalière de votre canton de résidence. Elle ne permet pas de choisir librement son médecin à l’hôpital. Si vous vous rendez dans un hôpital d’un autre canton, les frais sont remboursés jusqu’à concurrence du tarif de votre canton de résidence. Ce dernier joue un rôle important car, conjointement avec l’assurance de base, il assume les coûts liés aux traitements médicaux dans des hôpitaux suisses. En cas d’urgence ou si un traitement n’est pas proposé dans votre canton de résidence, la législation garantit la prise en charge de l’intégralité des coûts.
Quand une assurance complémentaire d’hospitalisation est-elle nécessaire?
Le mieux est que vous vous demandiez ce qui est important à vos yeux durant un séjour à l’hôpital. Vous aimeriez aller dans un hôpital qui ne figure pas sur la liste de votre canton de résidence? L’hôpital de votre choix ne prodigue pas les traitements souhaités? Vous voulez pouvoir choisir librement votre médecin hospitalier ou votre chirurgien? Vous attachez de l’importance au fait de dormir dans une chambre individuelle ou à deux lits?
En cas de souscription d’une assurance complémentaire d’hospitalisation, l’assurance-maladie prend en charge les coûts de ces prestations et du confort supplémentaire (selon la variante, en division commune, demi-privée ou privée d’un hôpital répertorié, même situé en dehors de votre canton de résidence).
Pour qui une assurance complémentaire d’hospitalisation est-elle judicieuse?
La pertinence d’une assurance complémentaire d’hospitalisation en complément de la couverture de base prévue par la loi dépend de vos besoins et de votre situation personnelle. Elle est particulièrement recommandée si vous souhaitez bénéficier de prestations plus étendues que les prestations standard lors d’une hospitalisation.
Une assurance complémentaire d’hospitalisation est judicieuse si vous souhaitez:
- choisir librement votre hôpital ou votre médecin dans toute la Suisse, sans frais supplémentaires
- profiter d’un confort accru, par exemple d’une chambre individuelle ou à deux lits, avec davantage d’intimité
- obtenir des délais de traitement plus rapides
- bénéficier d’une meilleure prise en charge des coûts en cas d’urgence et d’hospitalisation à l’étranger
Si vous attachez de l’importance à plus de flexibilité, de confort et de sécurité lors d’une hospitalisation, l’assurance complémentaire d’hospitalisation constitue un complément judicieux à l’assurance de base.
Une assurance complémentaire d’hospitalisation flexible constitue-t-elle un bon choix?
Tout dépend du type de séjour à l’hôpital sur lequel vous tablez. La situation ne sera pas la même pour une simple opération du pied impliquant une seule nuit à l’hôpital que pour une opération de l’intestin nécessitant d’y rester plus d’une semaine. Par conséquent, si vous souhaitez choisir librement votre médecin ou votre chambre en fonction du type et de la durée du traitement, une assurance complémentaire d’hospitalisation flexible peut constituer la solution idéale pour vous. Vous pourrez alors décider peu avant votre admission à l’hôpital si vous désirez vous faire soigner en division commune, demi-privée ou privée. Les modèles Flex permettent de réaliser d’importantes économies sur les primes par rapport aux assurances complémentaires d’hospitalisation traditionnelles.
Quelles sont les différentes assurances complémentaires d’hospitalisation existantes?
En Suisse, on distingue les assurances complémentaires d’hospitalisation en division commune, demi-privée et privée. Certains assureurs-maladie – dont la KPT – proposent des assurances «Flex», qui offrent une plus grande flexibilité. Vous vous acquittez d’une prime plus basse, mais devez en contrepartie assumer une partie des frais liés à votre séjour à l’hôpital. La KPT propose les assurances complémentaires d’hospitalisation suivantes:
Pour tous ceux et celles qui ne souhaitent actuellement pas payer une assurance des frais d’hospitalisation en division demi-privée ou privée, la KPT propose l’assurance complémentaire Sicuranta. Vous réalisez dès aujourd’hui l’examen de santé et avez la garantie de pouvoir souscrire plus tard l’assurance des frais d’hospitalisation souhaitée – quel que soit votre état de santé – sans devoir à nouveau effectuer cet examen.
Comment trouver le meilleur médecin?
Il n’est souvent pas évident de trouver la meilleure spécialiste ou le médecin adéquat pour un problème de santé. Heureusement, il y a BetterDoc, une équipe suisse indépendante composée de médecins et de personnes disposant d’une formation médicale, qui vous aidera dans la recherche d’un médecin expérimenté ou d’une spécialiste exerçant à proximité de chez vous – y compris pour obtenir un deuxième avis.
Autres articles sur connaissances
Grossesse: quelle est la prise en charge par l’assurance maladie?
En cas de grossesse, l’assurance maladie prend en charge tout un tas de prestations importantes telles que les examens préventifs, les cours de préparation à l’accouchement, le suivi par une sage-femme et l’accouchement dans une maison de naissance. L’assurance de base couvre la plupart des frais, sans franchise ni quote-part. Nous vous expliquons les prestations prises en charge pour que vous puissiez vivre une grossesse sans souci.
Économiser sur les primes d’assurance-maladie
La hausse des coûts de santé entraîne une augmentation des primes d’assurance-maladie. Mais il existe des moyens d’économiser: découvrez les possibilités de rabais dans le cadre de l’assurance de base et des assurances complémentaires.
Qu’est-ce que le modèle HMO et quels sont ses avantages et inconvénients?
En Suisse, le modèle HMO est un modèle alternatif et économique de l’assurance-maladie. «HMO» est l’abréviation de «Health Maintenance Organization» (organisation pour le maintien de la santé). Dans le modèle HMO, vous choisissez un médecin au sein d’un réseau comme premier interlocuteur. Cette personne fera appel à d’autres spécialistes si nécessaire. Un modèle HMO peut également comprendre des cabinets de groupe réunissant des généralistes, d’autres spécialistes et des thérapeutes.
Les avantages de l’assurance complémentaire demi-privée
L’assurance complémentaire demi-privée complète l’assurance de base en cas d’hospitalisation. Ainsi, vous bénéficiez de prestations et d’avantages non couverts par l’assurance de base, par exemple une chambre à deux lits ou le libre choix du médecin.
Stefania Grassi est responsable produit à la KPT et développe avec passion des produits d’assurance maladie innovants. Forte de sa solide expérience dans le développement de produits, l’analyse de marché et l’observation des tendances, elle partage dans son blog des informations précieuses sur l’univers des solutions d’assurance.
Comment avoir la garantie d’être admis(e) ultérieurement dans l’assurance complémentaire d’hospitalisation?