Krankenkassen-Wissen | 2.11.2026

Krankenkassen-Wissen | 2.11.2026
Dies schon vorweg: Die eine "beste" Krankenkasse in der Schweiz gibt es nicht. Prämien sind zwar wichtig, aber nicht das Einzige, was bei der Wahl einer guten Krankenkasse zählt. Erfahren Sie, worauf Sie beim Vergleich achten sollten und wann ein Krankenkassenwechsel sinnvoll ist.
Wenn die Krankenkassenprämien steigen, stellt sich die Frage: Lohnt sich ein Wechsel? Nicht immer – denn neben der Prämie zählen im Alltag auch ein gut erreichbarer Kundenservice, schnelle Rückerstattungen oder eine benutzerfreundliche App zum Einreichen von Rechnungen. Auch das Leistungsangebot sollte zu Ihren Bedürfnissen passen.
Überlegen Sie vor einem Krankenkassenwechsel: Was funktioniert bei meiner bisherigen Krankenkasse gut, was möchten ich verbessern? Ist mir die tiefste Prämie am wichtigsten – oder spielen guter Service und passende Leistungen für mich auch eine Rolle?
Wer die beste Krankenkasse in der Schweiz sucht, findet in Umfragen zur Kundenzufriedenheit eine erste Orientierung. Zwei Beispiele:
Die Comparis-Umfrage zur Kundenzufriedenheit basiert auf den Antworten von mehreren tausend Personen in der Schweiz. Alljährlich werden Preis-Leistung, Kontakt, Qualität und Service sowie Information und Transparenz bewertet. Die Teilnehmenden vergeben Noten von 1 bis 6 – auch für die Gesamtzufriedenheit.
An der Moneyland-Umfrage zur Kundenzufriedenheit nahmen Personen zwischen 18 und 74 Jahren aus der Deutsch- und Westschweiz teil. Zu den Kriterien gehören Freundlichkeit, Erreichbarkeit, Preis-Leistung, Kulanz und Geschwindigkeit bei Rückerstattungen. Auch Kundeninformationen, Smartphone-App und Zusatzversicherungen werden beurteilt. Die Skala reicht von 1 bis 10. Die allgemeine Zufriedenheit liegt 2026 durchschnittlich bei 7,8 Punkten und damit bei «gut».
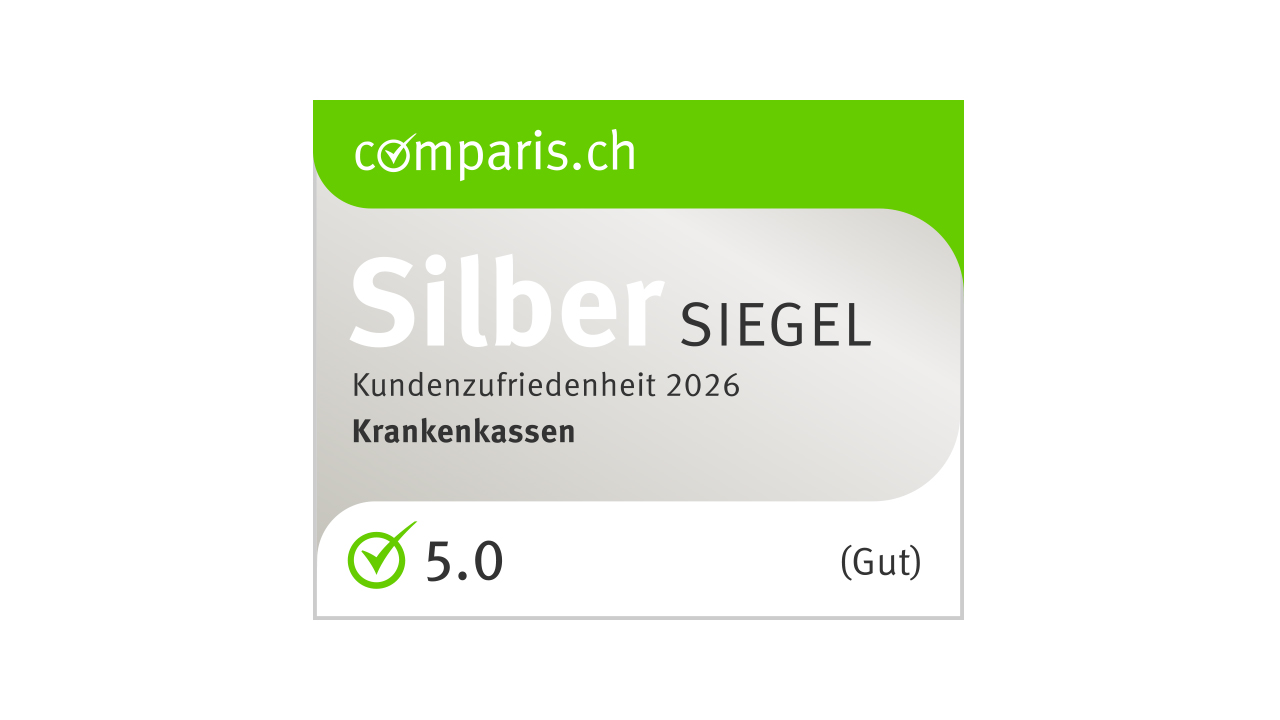
In den Kundenzufriedenheitsumfragen 2026 von Comparis und Moneyland erhält die KPT die Bewertung «gut». Bei Comparis punktet sie besonders in den Bereichen Qualität und Service sowie Information und Transparenz. Damit zeigt sich: Neben der Prämie spielen auch Verlässlichkeit und eine verständliche Kommunikation eine wichtige Rolle.
Die beste Krankenkasse für alle gibt es nicht. Welche zu Ihnen passt, hängt von Ihren Bedürfnissen, Ihrer Lebenssituation, Ihrem Wohnort, Ihrem Alter und dem gewählten Versicherungsmodell ab.
Die Umfragen von Comparis und Moneyland zeigen die allgemeine Kundenzufriedenheit – aber nicht, was für Sie persönlich im Moment wichtig ist. Achten Sie deshalb auf die folgenden Punkte, wenn Sie über einen Krankenkassenwechsel nachdenken.
Günstig ist nicht automatisch gut: Achten Sie bei der Grundversicherung nicht nur auf die Prämie, sondern auch auf das Preis-Leistungs-Verhältnis. Zum Gesamtpaket gehören auch der Kundenservice und eine kompetente Beratung.
Prämie der Grundversicherung: Sie hängt unter anderem von der Krankenkasse, Ihrem Wohnort, Ihrem Alter, der Franchise und dem Versicherungsmodell ab. Auch der Ein- oder Ausschluss der Unfalldeckung spielt eine Rolle. Vergleichen Sie Angebote deshalb mit denselben Angaben. Der offizielle Prämienvergleich des Bundes bietet dafür eine Übersicht.
Leistungen der Grundversicherung: Sie sind gesetzlich geregelt und bei allen Krankenkassen gleich.
Modelle der Grundversicherung: Wer die beste Grundversicherung in der Schweiz sucht, sollte deshalb die Prämien und Regeln der Versicherungsmodelle vergleichen. So ermöglichen Hausarzt-, HMO-, Telmed- oder Digital-Modelle tiefere Prämien. Dafür ist festgelegt, an wen Sie sich bei gesundheitlichen Beschwerden zuerst wenden. Je nach Modell gelten weitere Vorgaben, etwa für Überweisungen an Spezialistinnen, Spezialisten oder den Medikamentenbezug.
Preis-Leistung im Alltag prüfen
Stellen Sie beim Vergleich von Grundversicherungsmodellen konkrete Fragen:
Haben Sie Gesundheitskosten, die weniger als CHF 1’700.– pro Jahr ausmachen? Wählen Sie in diesem Fall die höchste Franchise von CHF 2’500.–. Sind Ihre Gesundheitskosten hoch und bezahlen mehr als CHF 1’700.– pro Jahr? Dann wählen Sie die tiefste Franchise von CHF 300.–. Mit einer höheren Franchise bezahlen Sie weniger Prämien. Wichtig: Die Franchise und den Selbstbehalt bezahlen Sie selbst. Sie sollten dieses Geld auf der Seite haben. Der Franchisenrechner des Bundes unterstützt Sie beim Vergleich.
Mit dem Digital-Modell KPTwin.smart profitieren Sie von einem Prämienrabatt und praktischen Services wie dem Online-Symptom-Checker und der Well-App. Bei gesundheitlichen Beschwerden starten Sie digital und suchen bei Bedarf Ihre Hausärztin oder Ihren Hausarzt auf.
Welche die beste Zusatzversicherung in der Schweiz ist, hängt von Ihren persönlichen Bedürfnissen ab.
Überlegen Sie zuerst, welche Risiken Sie ergänzend zur Grundversicherung versichern möchten:
Unsere Übersicht zeigt, welche Zusatzversicherungen für Erwachsene und welche Zusatzversicherungen für Kinder sinnvoll sind.
Haben Sie passende Leistungen gefunden, lohnt sich ein Blick auf die Bedingungen. Prüfen Sie:
Für den Abschluss einer Zusatzversicherung müssen Sie in der Regel Gesundheitsfragen beantworten. Die Krankenkasse kann Ihren Antrag ablehnen oder bestimmte Risiken ausschliessen. Kündigen Sie Ihre bestehende Zusatzversicherung deshalb erst, wenn die schriftliche Aufnahmebestätigung für den gewünschten Schutz vorliegt. Prüfen Sie auch allfällige Vorbehalte.
Für die Aufnahme in die Grundversicherung ist keine Gesundheitsprüfung erforderlich.
Sie suchen die beste Krankenkasse für Ihre Bedürfnisse? Achten Sie auch auf den passenden Zusatzschutz. Die ambulante Zusatzversicherung Pulse unterstützt Sie je nach Leistungsklasse mit Beiträgen an Fitness, Check-ups, Brillen und psychologische Online-Beratungen.
Eine Zusatzversicherung schliesst wichtige Lücken der Grundversicherung und bietet Ihnen mehr Sicherheit und Leistungen. Zum Beispiel Beiträge an Brille, Zahnbehandlungen und vieles mehr. Erfahren Sie, worauf Sie beim Abschliessen einer Zusatzversicherung achten sollten.
Eine Zusatzversicherung deckt in der Schweiz Leistungen, die nicht von der Grundversicherung übernommen werden – etwa Einzelzimmer im Spital, Zahnspangen oder Beiträge ans Fitness-Abo. Erfahren Sie, welche Zusatzversicherung für Sie sinnvoll ist und worauf Sie beim Abschluss achten müssen.
Reizhusten oder doch eine Lungenentzündung? Mit der Well-App checken Sie Ihre Symptome einfach online und erhalten sofort eine medizinisch fundierte Einschätzung. Danach folgen Sie der Empfehlung oder beziehen bei Bedarf Ihren Hausarzt ein. Besonders praktisch: Im digitalen Grundversicherungsmodell KPTwin.smart ist die Well-App mit Symptom-Checker integriert. So managen Sie Ihre Gesundheit bequem per App und sparen Zeit und Arztkosten.
Das HMO-Modell ist in der Schweiz ein alternatives und kostengünstiges Versicherungsmodell der Grundversicherung. HMO bedeutet Health Maintenance Organization, auf Deutsch Gesundheitsversorgungs-Organisation. Im HMO-Modell wählen sie aus einem Ärzte-Netzwerk eine Ärztin oder einen Arzt als Ihre erste Ansprechperson aus. Sie oder er zieht bei Bedarf weitere Fachpersonen hinzu. Ein HMO-Modell kann auch Gruppenpraxen enthalten, in denen sich Allgemeinpraktiker, Spezialistinnen und Therapeuten zusammengeschlossen haben.
Thomas Stucki ist Produktmanager bei der KPT und kennt den Krankenversicherungsmarkt bis ins Detail. Mit seiner langjährigen Erfahrung in Produktentwicklung, Marktanalysen und Trendbeobachtung teilt er im Blog wertvolle Einblicke in die Welt der Krankenkassenprodukte.
Welche Krankenkasse am besten zu Ihnen passt, hängt von Ihren Lebensumständen ab. Sind Ihnen einfache Abläufe für die Familie, digitale Angebote oder eine vertraute Arztpraxis besonders wichtig?
Familien
Für Familien sind neben den Prämien auch unkomplizierte Abläufe wichtig. Prüfen Sie zum Beispiel, wie einfach Sie die Versicherungen Ihrer Kinder verwalten können. Oder auch, ob Sie unkompliziert medizinische Unterstützung erhalten, wenn Ihre Familie krank ist.
Kinder
Achten Sie bei der Krankenkasse für Kinder darauf, ob Sie die Kinderärztin oder den Kinderarzt frei wählen können. Viele Krankenkassen erlauben das in jedem Modell. Prüfen Sie aber immer die Bedingungen der jeweiligen Versicherung.
Jugendliche und junge Erwachsene
Für Jugendliche und junge Erwachsene sind oft tiefe Prämien und digitale Angebote interessant. Wer gesundheitliche Fragen im ersten Schritt gerne digital klärt, kann beispielsweise ein Modell wie KPTwin.smart prüfen. Wichtig ist, dass der digitale Erstkontakt und die weiteren Regeln zu den eigenen Bedürfnissen passen.
Menschen, die neu in die Schweiz ziehen
Wer neu in die Schweiz zieht, muss innerhalb von drei Monaten eine Grundversicherung abschliessen. Ein digitales Versicherungsmodell kann praktisch sein, wenn Sie noch keine vertraute Arztpraxis haben. Bei KPTwin.smart beginnt die Abklärung digital über den Symptom-Checker in der Well-App.
Mehr wissen: Zusatzversicherungen
Sie können Ihre Grundversicherung bis zum 30. November kündigen und per 1. Januar wechseln. Wichtig: Am 31. Dezember dürfen Sie keine offenen Rechnungen bei Ihrer Krankenkasse haben. Für Zusatzversicherungen gelten andere Fristen. Hier erfahren Sie, wie der Krankenkassen-Wechsel funktioniert und wie Sie dabei sparen können.