Krankenkassen-Wissen | 9.2.2026

Krankenkassen-Wissen | 9.2.2026
Die beliebte Spital-Zusatzversicherung bietet mehr Leistungen als die Grundversicherung. Geht es dabei eigentlich um mehr als den Komfort der Zimmer- oder Arztwahl? Für wen lohnt sich der Abschluss? Gibt es besonders günstige Modelle? Hier finden Sie die Antworten.
In der Schweiz ist rund ein Viertel der Erwachsenen im Fall eines Spitaleintritts halbprivat oder privat versichert. Sinnvolle Ergänzung oder teurer Luxus? Hier finden Sie Hintergrundinformationen zu verschiedenen Modellen von Zusatzversicherungen – als Entscheidungshilfe für Sie.
Die Spital-Zusatzversicherung ist freiwillig und ergänzt die Grundversicherung bei Spitalaufenthalten mit Übernachtung. Sie übernimmt Kosten, die von der Grundversicherung nicht gedeckt sind: zum Beispiel für mehr Komfort, zusätzliche Leistungen, frühere Termine oder eine freie Arztwahl. Dabei gibt es verschiedene Modelle mit unterschiedlich hohen Prämien.
Vor dem Abschluss ist eine Gesundheitsprüfung obligatorisch.
Die Grundversicherung deckt die Kosten für die allgemeine Abteilung eines Spitals ab, das auf der Spitalliste Ihres Wohnkantons steht. Dabei ist die Arztwahl im Spital nicht frei. Lassen Sie sich in einem Spital eines anderen Kantons behandeln, werden die Kosten maximal bis zum Tarif Ihres Wohnkantons erstattet. Der Wohnkanton spielt eine Rolle, weil er gemeinsam mit der Grundversicherung die Kosten für medizinische Behandlungen in Schweizer Spitälern übernimmt. Bei Notfällen oder wenn eine Behandlung im eigenen Wohnkanton nicht möglich ist, ist die volle Kostenübernahme gesetzlich garantiert.
Am besten fragen Sie sich, was Ihnen bei einem Spitalaufenthalt wichtig ist:
Mit einer Spital-Zusatzversicherung übernimmt die Krankenversicherung die Kosten für diese Leistungen und den Mehrkomfort: Je nach Variante in der allgemeinen, halbprivaten oder privaten Abteilung eines Listenspitals, auch ausserhalb Ihres Wohnkantons.
Ob die Spital-Zusatzversicherung als Ergänzung der gesetzlichen Krankenkasse sinnvoll ist, hängt von individuellen Ansprüchen und Lebensumständen ab: Sie ist besonders empfehlenswert, wenn Sie im Spital mehr als die Standardleistungen erwarten.
Eine Spital-Zusatzversicherung ist sinnvoll, wenn Sie:
Wenn Sie bei einem Spitalaufenthalt mehr Flexibilität, Komfort und Sicherheit möchten, ist eine Spital-Zusatzversicherung eine sinnvolle Ergänzung zur Grundversicherung.
Es kommt auch darauf an, mit welchen Spitalaufenthalten Sie rechnen. Geht es um eine kleinere Fussoperation und eine einzelne Nacht im Spital, beurteilen Sie die Situation wahrscheinlich anders, als wenn Sie wegen einer Darmoperation eine gute Woche im Spital verbringen müssen. Wenn Sie also abhängig von der Art und Dauer der Behandlung Ihre Ärztin oder das Zimmer frei wählen möchten, könnte eine flexible Spital-Zusatzversicherung die richtige Lösung für Sie sein. Hier entscheiden Sie sich erst kurz vor dem Spitaleintritt für eine Behandlung in der allgemeinen, halbprivaten oder privaten Abteilung. Bei den Flex-Modellen können Sie gegenüber herkömmlichen Spital-Zusatzversicherungen markant Prämien sparen.
In der Schweiz gibt es die Spital-Zusatzversicherungen «Allgemein», «Halbprivat» und «Privat». Mehr Flexibilität bietet eine Spital-Zusatzversicherung «Flex», die einige Krankenversicherungen und auch die KPT anbieten. Hier zahlen Sie eine tiefere Prämie, dafür beteiligen Sie sich jedoch an den Kosten des Spitalaufenthalts. Bei der KPT können Sie aus den folgenden Spital-Zusatzversicherungen wählen.
Für alle, die sich eine halbprivate oder private Spital-Zusatzversicherung noch nicht leisten möchten, gibt es bei der KPT die Zusatzversicherung Sicuranta. Dabei füllen Sie die Gesundheitsprüfung bereits heute aus. Die gewünschte Spital-Zusatzversicherung können Sie später garantiert abschliessen: ohne erneute Gesundheitsprüfung – unabhängig von Ihrem Gesundheitszustand.
Oft ist es nicht so einfach, für ein gesundheitliches Problem den passenden Arzt oder die beste Spezialistin zu finden. Hier unterstützt BetterDoc: ein unabhängiges Schweizer Team aus Ärztinnen, Ärzten und medizinisch geschultem Personal. Es hilft bei der Suche nach dem wohnortnahen Spezialisten oder der erfahrenen Ärztin – und auch beim Einholen einer Zweitmeinung.
Bei einer Schwangerschaft übernehmen Krankenkassen viele wichtige Leistungen wie Vorsorgeuntersuchungen, Geburtsvorbereitungskurse, Hebammenbetreuung und die Geburt im Geburtshaus. Die Grundversicherung deckt die meisten Kosten ohne Franchise und Selbstbehalt. Wir zeigen Ihnen, welche Leistungen übernommen werden. Damit Sie sich auf eine sorgenfreie Mutterschaft freuen können.
Steigende Gesundheitskosten führen zu höheren Krankenkassen-Prämien. Trotzdem gibt es Möglichkeiten, zu sparen: Erfahren Sie, welche Rabatte in der Grund- und Zusatzversicherung möglich sind.
Das HMO-Modell ist in der Schweiz ein alternatives und kostengünstiges Versicherungsmodell der Grundversicherung. HMO bedeutet Health Maintenance Organization, auf Deutsch Gesundheitsversorgungs-Organisation. Im HMO-Modell wählen sie aus einem Ärzte-Netzwerk eine Ärztin oder einen Arzt als Ihre erste Ansprechperson aus. Sie oder er zieht bei Bedarf weitere Fachpersonen hinzu. Ein HMO-Modell kann auch Gruppenpraxen enthalten, in denen sich Allgemeinpraktiker, Spezialistinnen und Therapeuten zusammengeschlossen haben.
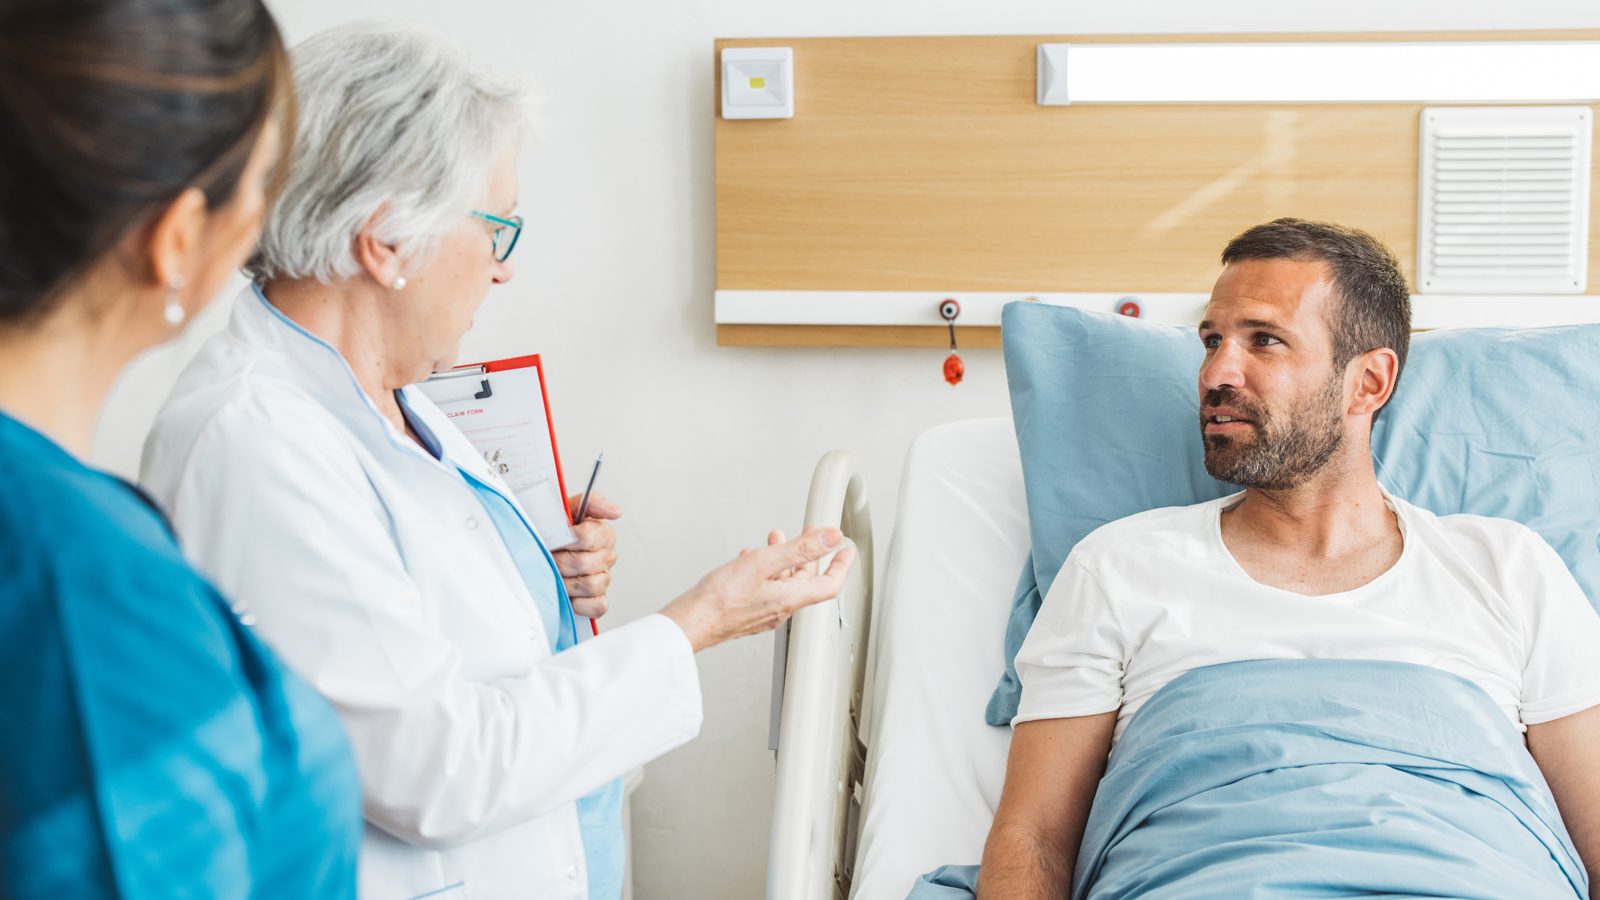
Die halbprivate Zusatzversicherung für Spitäler ergänzt die Grundversicherung bei Spitalaufenthalten. Dabei profitieren Sie von Leistungen und Vorteilen, die von der Grundversicherung nicht gedeckt sind: zum Beispiel ein Zweibettzimmer oder eine freie Arztwahl.
Stefania Cortesi ist Produktmanagerin bei der KPT und entwickelt mit Herzblut fortschrittliche Krankenkassenprodukte. Mit ihrer fundierten Erfahrung in Produktentwicklung, Marktanalysen und Trendbeobachtung teilt sie im Blog wertvolle Einblicke in die Welt der Versicherungslösungen.