Krankenkassen-Wissen | 18.12.2025
Die Vorteile der halbprivaten Zusatzversicherung
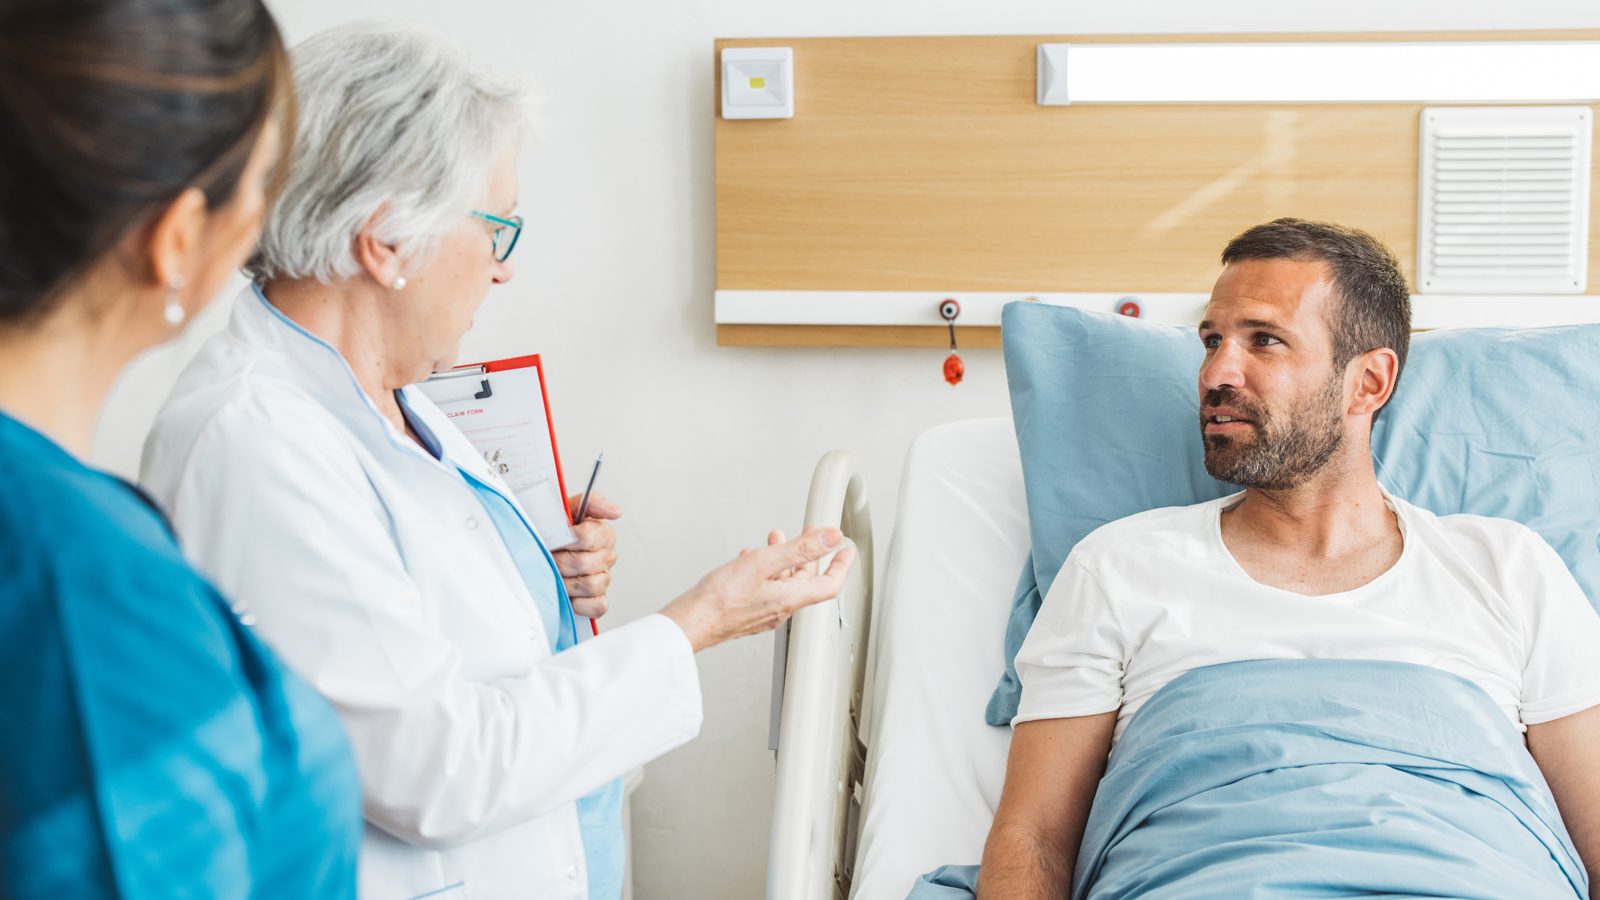
Die halbprivate Zusatzversicherung für Spitäler ergänzt die Grundversicherung bei Spitalaufenthalten. Dabei profitieren Sie von Leistungen und Vorteilen, die von der Grundversicherung nicht gedeckt sind: zum Beispiel ein Zweibettzimmer oder eine freie Arztwahl.
Was ist eine halbprivate Zusatzversicherung? Welche Leistungen deckt sie ab?
Die halbprivate Spital-Zusatzversicherung ist eine freiwillige, ergänzende Zusatzversicherung für Spitalaufenthalte mit Übernachtung. Sie übernimmt Leistungen und Kosten, die von der Grundversicherung nicht gedeckt sind. Halbprivat Versicherte teilen sich ein Spitalzimmer maximal mit nur einer weiteren Person, daher die Bezeichnung «halbprivat».
Leistungen der halbprivaten Zusatzversicherung
Halbprivat Versicherte haben in der Regel Anspruch auf die folgenden Leistungen, die in der Grundversicherung nicht enthalten sind:
- Zweibettzimmer in der halbprivaten Abteilung
- freie Wahl der Ärztin oder des Arztes im Spital
- freie Spitalwahl in der ganzen Schweiz (auch ausserhalb des Wohnkantons), zum Teil auch im Ausland
- medizinische Zweitmeinung
- Behandlung durch die Oberärztin oder den Belegarzt
- zusätzliche Leistungen wie Kuren, Notfall- und Verlegungstransporte, Haushaltshilfe und Hauskrankenpflege
Lohnt sich eine halbprivate Spital-Zusatzversicherung?
Ob sich eine Spital-Zusatzversicherung als Ergänzung zur gesetzlichen Deckung lohnt, hängt von den individuellen Bedürfnissen und Lebensumständen ab: Wenn Sie bei einem Spitalaufenthalt mehr als die Standardleistungen bevorzugen und Extras wünschen, treffen Sie mit der Zusatzversicherung eine gute Wahl. Konkret heisst das: Eine halbprivate Zusatzversicherung ist sinnvoll, wenn…
- Sie Wert auf Privatsphäre und Mehrkomfort im Zimmer legen
- Sie Ihren Arzt frei wählen möchten, wenn z. B. Ihre Gynäkologin Sie als Belegärztin zur Geburt ins Spital begleiten soll
- Sie in der ganzen Schweiz ohne Zusatzkosten das Spital frei wählen möchten, z. B. wenn Ihre Angehörigen Sie besser in einem anderen Kanton besuchen können
- Sie sich in einem spezialisierten Spital, z. B. einer Sportklinik, ausserhalb des Wohnkantons behandeln lassen wollen
- Sie frühere Termine für halbprivat Versicherte beanspruchen möchten
- Sie viel im Ausland unterwegs sind, denn bei einem medizinischen Notfall und Spitalaufenthalt im Ausland können Sie auf eine höhere Kostendeckung zählen
- Sie noch jung sind, da es dann leichter ist, die obligatorische Gesundheitsprüfung zu bestehen
- Sie als Familie Privatsphäre wünschen, z. B. nach einer Geburt
- Sie Leistung und Prämienersparnis flexibel kombinieren wollen: mit der Spital-Zusatzversicherung Flex beispielsweise entscheiden Sie erst vor Spitaleintritt, ob Sie sich allgemein, halbprivat oder privat behandeln lassen möchten
Die halbprivate Spital-Zusatzversicherung der KPT
Mehr Privatsphäre und angenehme Ruhe im Zweibettzimmer: Fühlen Sie sich auch im Spital wohl und geniessen Sie optimale Bedingungen für eine schnelle Genesung. Dazu gehören freie Arzt- und Spitalwahl, medizinische Zweitmeinungen und Beiträge an Kuren und Notfalltransporte.
Was sind die Vorteile einer halbprivaten Versicherung?
Mehr Komfort, Privatsphäre und verschiedene Wahlmöglichkeiten: Die besseren Leistungen in der halbprivaten Versicherung bringen Ihnen folgende Vorteile:
Aufenthalt im Spital
- Zweibettzimmer garantiert: mehr Komfort und Privatsphäre
- halbprivate Abteilung: mehr Ruhe und Selbstbestimmung
- längere Besuchszeiten, auch am Abend
- ausgewählte Komfortleistungen der Hotellerie, je nach Spital unterschiedlich: persönlicher Empfang, Gepäck-Service, freie Menüwahl (à la carte), Zwischenverpflegung, Softgetränke, Pflegeset, Bademantel zur Benutzung im Zimmer, Teekocher und Tee im Zimmer, Zeitung
Arztwahl
- freie Wahl der Ärztin oder des Arztes, nach Verfügbarkeit des Spitals auch die Chefärztin oder den Chefarzt: einfacher Zugang zu Spezialisten, die nur halbprivate Patientinnen und Patienten annehmen
- täglicher Arztbesuch der bekannten Ärztin: mehr Sicherheit
- Nachversorgung durch behandelnden Arzt: mehr Kontinuität
- medizinische Zweitmeinung: Gewissheit statt Zweifel
Spitalwahl
- freie Spitalwahl in der ganzen Schweiz: einfacher Wechsel in ein Spital ausserhalb des Wohnkantons, das die gewünschte Behandlung anbietet
- kürzere Wartezeiten: schnellerer Zugang zur Behandlung
- (teilweise) Kostenübernahme im Ausland: mehr Sicherheit beim Reisen
Nach dem Spitalaufenthalt
- Kuren, Haushaltshilfe, Hauskrankenpflege: schnellere Erholung und Genesung
Generell sollten Sie beachten: In der halbprivaten Zusatzversicherung haben Sie garantiert freie Arztwahl und Anspruch auf ein Zweibettzimmer. Auch das Spital können Sie in der Regel frei wählen. Voraussetzung ist allerdings ein Vertrag zwischen der Krankenkasse und dem Spital. Prüfen Sie vor einem Spitaleintritt die Liste der Spitäler ohne Tarifvertrag oder wenden Sie sich an Ihr KPT-Kundencenter-Team.
Allgemein versus halbprivat versichert: Was sind die Unterschiede?
In der Schweiz können Sie zwischen den Spital-Zusatzversicherungen «Allgemein», «Halbprivat» und «Privat» wählen. In der folgenden Tabelle haben wir für Sie die Unterschiede zwischen der allgemeinen und der halbprivaten Versicherung bei der KPT aufgelistet.
Allgemein versus halbprivat versichert
Wie viel kostet eine halbprivate Zusatzversicherung?
Im Gegensatz zur allgemeinen Spital-Zusatzversicherung sind die Prämien für die halbprivate Zusatzversicherung höher. Dafür profitieren Sie von umfassenderen Leistungen, mehr Komfort und können Ihren Spitalaufenthalt nach Ihren Wünschen gestalten.
Die Kosten sind abhängig von der Region, dem Alter und dem Geschlecht sowie von den angebotenen Leistungen und von einer allfälligen Spitalfranchise. Grundsätzlich steigen die Prämien mit zunehmendem Alter – bei der KPT jedoch nur bis zum 66. Lebensjahr. Wie hoch diese Teuerung ausfällt, hängt von der Krankenkasse ab.
Lohnt sich eine Spitalfranchise?
Das Prinzip der Franchise aus der Grundversicherung gibt es auch in der halbprivaten Spital-Zusatzversicherung. Wenn Sie freiwillig einen Teil der Spitalkosten pro Jahr selber tragen, können Sie mit einer Spitalfranchise Ihre Prämie senken. Das kann sich finanziell lohnen.
Sie sollten aber beachten, dass Sie sich einer erneuten Gesundheitsprüfung unterziehen müssen, wenn Sie zu einer tieferen Spitalfranchise wechseln oder sie ganz aufheben wollen. Ab 65 Jahren kann die Spitalfranchise nicht mehr aufgehoben werden.
Was sind die Voraussetzungen für den Abschluss einer halbprivaten Zusatzversicherung?
Für den Abschluss einer halbprivaten Zusatzversicherung müssen Sie eine Gesundheitsdeklaration ausfüllen. Die Krankenversicherer beurteilen damit Ihren Gesundheitszustand. Sie schätzen Ihr individuelles Risiko ab, beurteilen Vorerkrankungen, Behandlungen und chronische Krankheiten der letzten Jahre und entscheiden, ob Ihr Antrag angenommen wird.
Beantworten Sie die Gesundheitsfragen eigenhändig und wahrheitsgetreu, fragen Sie im Zweifelsfall Ihren behandelnden Arzt. Falsche oder fehlende Angaben können dazu führen, dass Ihnen im Versicherungsfall Leistungsvergütungen verweigert werden.
Halbprivate Zusatzversicherung kündigen oder wechseln
- Die halbprivate Zusatzversicherung können Sie unabhängig von der Grundversicherung kündigen oder wechseln.
- Die Kündigungsfrist beträgt in der Regel drei Monate nach einjähriger Versicherungsdauer und ist jeweils per 31. Dezember möglich (Ausnahme: Mehrjahresverträge).
- Kümmern Sie sich frühzeitig um Ihre neue Police und kündigen Sie Ihre bisherige Zusatzversicherung erst, wenn Sie von der neuen Krankenkasse eine vorbehaltlose Aufnahmebestätigung erhalten haben.
- Bei jeder neuen Krankenkasse müssen Sie sich einer neuen Gesundheitsprüfung unterziehen.
- Bei Zusatzversicherungen besteht keine Aufnahmepflicht, eine Kündigung sollten Sie sich daher gut überlegen.
- Sie können die Spitalversicherung auch bei Ihrer bisherigen Krankenkasse wechseln. Beachten Sie, dass bei einem Wechsel in eine höhere Leistungsklasse, z. B. von allgemein auf halbprivat, eine erneute Gesundheitsprüfung notwendig ist.
Weitere Artikel zum Thema
Schwangerschaft: Was zahlt die Krankenkasse?
Bei einer Schwangerschaft übernehmen Krankenkassen viele wichtige Leistungen wie Vorsorgeuntersuchungen, Geburtsvorbereitungskurse, Hebammenbetreuung und die Geburt im Geburtshaus. Die Grundversicherung deckt die meisten Kosten ohne Franchise und Selbstbehalt. Wir zeigen Ihnen, welche Leistungen übernommen werden. Damit Sie sich auf eine sorgenfreie Mutterschaft freuen können.
So sparen Sie bei der Krankenkasse
Steigende Gesundheitskosten führen zu höheren Krankenkassen-Prämien. Trotzdem gibt es Möglichkeiten, zu sparen: Erfahren Sie, welche Rabatte in der Grund- und Zusatzversicherung möglich sind.
Was ist das HMO-Modell und was sind die Vor- und Nachteile?
Das HMO-Modell ist in der Schweiz ein alternatives und kostengünstiges Versicherungsmodell der Grundversicherung. HMO bedeutet Health Maintenance Organization, auf Deutsch Gesundheitsversorgungs-Organisation. Im HMO-Modell wählen sie aus einem Ärzte-Netzwerk eine Ärztin oder einen Arzt als Ihre erste Ansprechperson aus. Sie oder er zieht bei Bedarf weitere Fachpersonen hinzu. Ein HMO-Modell kann auch Gruppenpraxen enthalten, in denen sich Allgemeinpraktiker, Spezialistinnen und Therapeuten zusammengeschlossen haben.
Ist eine Spital-Zusatzversicherung nötig und sinnvoll?
Die beliebte Spital-Zusatzversicherung bietet mehr Leistungen als die Grundversicherung. Geht es dabei eigentlich um mehr als den Komfort der Zimmer- oder Arztwahl? Für wen lohnt sich der Abschluss? Gibt es besonders günstige Modelle? Hier finden Sie die Antworten.
Stefania Grassi ist Produktmanagerin bei der KPT und entwickelt mit Herzblut fortschrittliche Krankenkassenprodukte. Mit ihrer fundierten Erfahrung in Produktentwicklung, Marktanalysen und Trendbeobachtung teilt sie im Blog wertvolle Einblicke in die Welt der Versicherungslösungen.