Info cassa malati | 1.9.2026
Come risparmiare sui premi della cassa malati
La crescita dei costi sanitari fa aumentare i premi della cassa malati. Eppure risparmiare si può: scoprite quali sono gli sconti che potete ottenere nell’assicurazione di base e complementare.
Come posso risparmiare sui premi della cassa malati?
Ecco come risparmiare sui premi della cassa malati:
Scegliere un modello di assicurazione di base alternativo
Scegliere una franchigia più alta
Escludere l'assicurazione contro gli infortuni
Pagare in anticipo i premi (un intero semestre o anno)
Richiedere al cantone la riduzione dei premi
Potenziale di risparmio con franchigia e aliquota elevate
- Franchigia: la franchigia è l'importo che paga lei stesso ogni anno prima che la cassa malati si faccia carico dei costi. Una franchigia più alta riduce il suo premio mensile, ma conviene solo se va raramente dal medico.
- Aliquota percentuale: dopo aver esaurito la franchigia, pagate anche il 10% dei costi sanitari successivi – si tratta dell’aliquota percentuale. Per agli adulti ammonta al massimo a 700 franchi all’anno.
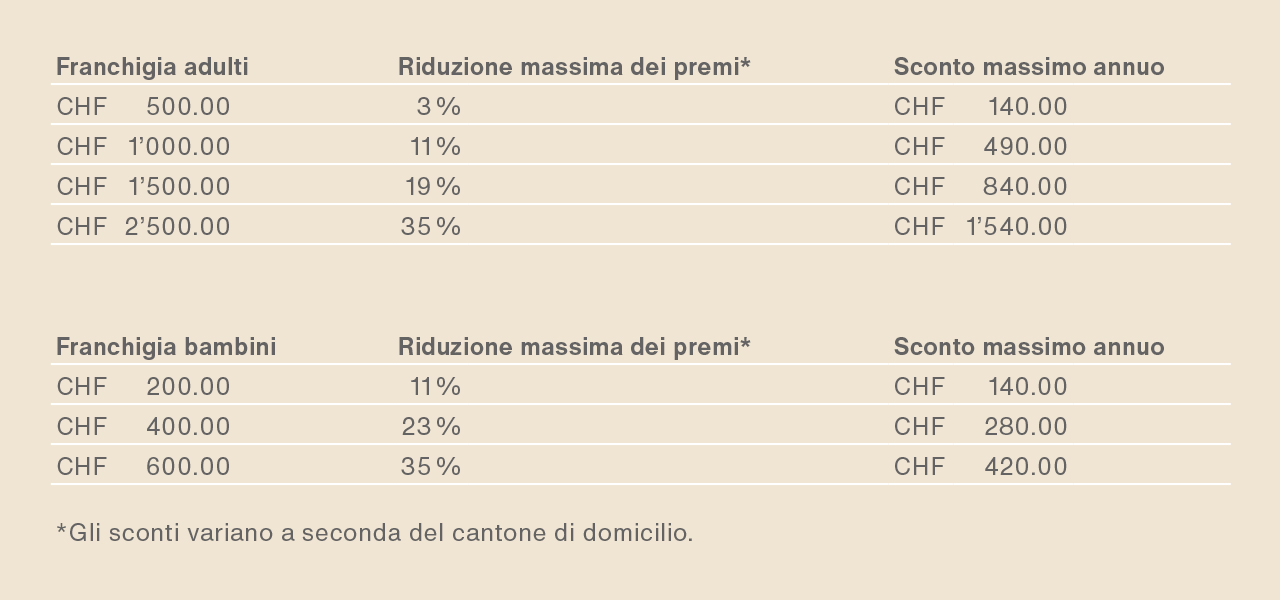
Esempi di sconti per adulti e bambini
La franchigia annua minima prevista dalla legge per l’assicurazione obbligatoria delle cure medico-sanitarie è di 300 franchi per gli adulti e 0 franchi per i bambini. Scegliendo una franchigia più elevata, pagherete premi più bassi.
Scegliere un modello di assicurazione di base alternativo
Scegliendo un modello alternativo di assicurazione di base ricevete uno sconto sul vostro premio della cassa malati. In questo modo sfruttate il vostro potenziale di risparmio e vi resta più denaro in tasca.
Modelli di assicurazione di base con sconto
Il modello standard dell’assicurazione di base prevede la libera scelta del medico. Se siete disposti a rinunciare in parte a questa libertà, scegliete uno dei nostri modelli alternativi di assicurazione di base. Ricevete sconti e risparmiate denaro senza rinunciare alle prestazioni, che sono stabilite per legge e identiche per tutte le casse malati e tutti i modelli.
Con il calcolatore dei premi potete calcolare comodamente lo sconto offerto dai vari modelli:
Modello digitale con medico di famiglia – KPTwin.smart
Ideale per chi vuole gestire la propria salute in un’app e rivolgersi al medico di famiglia quando è necessario. In caso di problemi di salute, utilizzate per prima cosa il Symptom Checker nell’app e ricevete una consulenza medica, da ovunque e a tutte le ore.
Ogni mese dal 14 al 20% di sconto sui premi rispetto al modello standard.
Modello Telmed con medico di famiglia e farmacia – KPTwin.win
Adatto a chi desidera scegliere con flessibilità tra una consulenza telemedica, un consulto del medico di famiglia e una consulenza in farmacia.
Ogni mese dal 7 al 18% di sconto sui premi rispetto al modello standard.
Modello del medico di famiglia – KPTwin.doc
Chi si assicura con il modello del medico di famiglia deve rivolgersi sempre per prima cosa al proprio medico di famiglia per qualsiasi problema di salute. Se vi serve uno specialista, sarà il medico di famiglia a ordinare il trasferimento.
Ogni mese dal 10 al 21% di sconto sui premi rispetto al modello standard.
Rete medica HMO – KPTwin.plus
Quando ha problemi di salute, chi si assicura con KPTwin.plus si rivolge al proprio medico della rete senza doversi preoccupare di trasferimenti o notifiche.
Ogni mese dal 10 al 20% di sconto sui premi rispetto al modello standard.
Modello Medi – KPTwin.easy
Con il modello Medi KPTwin.easy, il punto di primo contatto è il centro di consulenza telemedica Medi24. La combinazione di telemedicina e invio dei medicinali fa risparmiare tempo e denaro a chi lo sceglie.
Ogni mese dal 10 al 14% di sconto sui premi rispetto al modello standard.
Confrontate i nostri modelli di assicurazione di base e trovate l’assicurazione malattie adatta a voi: confronto delle assicurazioni di base per la cassa malati.
Chiedere una consulenza
Avete domande sulla vostra assicurazione? Siamo a vostra disposizione online, al telefono e di persona. Non esitate a fissare un appuntamento.
Sconto per l’esclusione della copertura infortuni
Se lavorate almeno otto ore a settimana per un datore di lavoro, potete escludere la copertura infortuni dall’assicurazione di base. Così risparmierete il 7% sui premi della cassa malati.
Richiedere una riduzione dei premi
A determinate condizioni, i cantoni concedono alle persone con un reddito basso una riduzione dei premi per l’assicurazione di base. La maggior parte dei cantoni informa automaticamente le persone interessate, ma in alcuni casi occorre fare attivamente richiesta.
Risparmiate sul premio dell’assicurazione complementare

Sconto online con il portale clienti KPTnet e sconto fedeltà
Usate il nostro portale clienti KPTnet, gestite online la vostra assicurazione e rinunciate alla carta. In questo modo ricevete il 5% di sconto online su quasi tutte le assicurazioni complementari e un’assicurazione di protezione giuridica per internet gratuita.
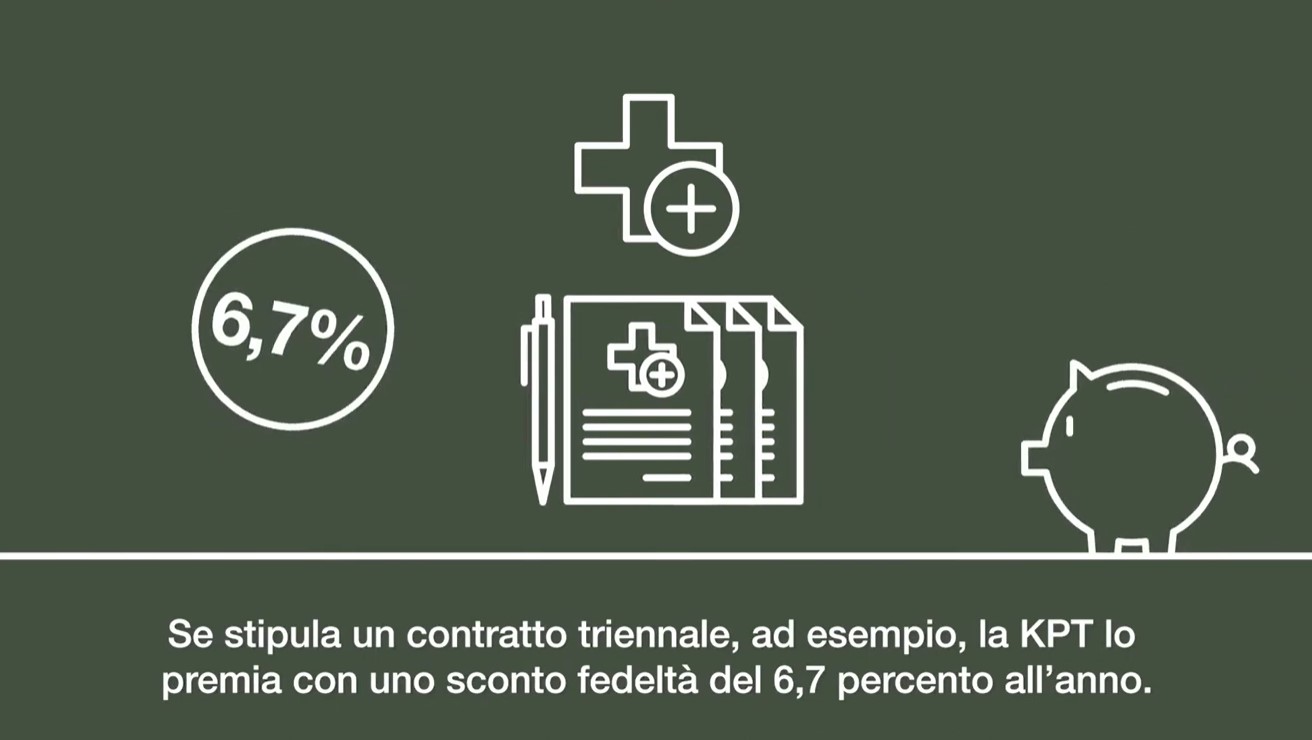
Sconto fedeltà: se stipulate un’assicurazione Pulse o un’assicurazione complementare delle spese d’ospedalizzazione per tre anni, ricevete uno sconto fedeltà del 6,7%.

Partecipazione ai costi per degenza in ospedale
Il principio della franchigia più alta per l’assicurazione di base è applicabile anche all’assicurazione complementare delle spese d’ospedalizzazione in reparto semiprivato e privato: se scegliete di farvi carico di una parte delle spese ospedaliere all’anno, ricevete uno sconto sui premi. Con una franchigia di CHF 5'000, ad esempio, avete una riduzione del 50% sul premio.
Importante: se in seguito desiderate ridurre o annullare la vostra franchigia ospedaliera, questo è considerato un aumento della copertura assicurativa. Per poterlo fare è richiesto un nuovo esame dello stato di salute. Comunicateci la vostra richiesta di modifica entro e non oltre l’ultimo giorno lavorativo di settembre.

Premi più bassi allungando i periodi di carenza per l’indennità giornaliera
L’assicurazione per la perdita di guadagno vi tutela dalla perdita di salario in caso di inabilità al lavoro dovuta a malattia o infortunio. Potete decidere da quando ricevere l’indennità giornaliera: dopo un periodo di carenza di 2, 7, 14, 21, 30, 60, 90, 120, 150, 180, 270 o 360 giorni. Quanto maggiore è il periodo di carenza, tanto più conveniente risulta il premio. Maggiori informazioni sono disponibili alla pagina Perdita di guadagno. Oppure telefonate al vostro centro clienti.

Payback, ossia il rimborso
Nelle cliniche attualmente convenzionate con la KPT potete scegliere volontariamente il reparto comune in caso di degenza, anche se avete stipulato un’assicurazione delle spese d’ospedalizzazione Semiprivato, Privato o Privato Mondo senza franchigia ospedaliera. In questo caso, ottenete un rimborso:
- Semiprivato: CHF 100/giorno fino a max. CHF 1'000/anno civile
- Privato: CHF 125/giorno fino a max. CHF 1'250/anno civile
In caso di parto ambulatoriale, ricevete un rimborso forfettario:- Semiprivato: CHF 1'000
- Privato: CHF 1'250
Importante: prima di una degenza ospedaliera, informatevi presso il centro clienti e comunicateci la vostra richiesta per iscritto prima dell’ammissione in ospedale. Il rimborso avviene dopo la fatturazione.
Ulteriori sconti per la cassa malati
Sconto per pagamento semestrale o annuale
Se pagate il premio con cadenza semestrale o annuale, in anticipo ed entro i termini previsti, vi concediamo uno sconto sui premi dell’assicurazione di base e delle assicurazioni complementari:
- Semestrale: 0,5% di sconto, fattura dei premi pagabile entro il 3 gennaio e il 30 giugno
- Annuale: 1% di sconto, fattura dei premi pagabile entro il 3 gennaio
Il ritmo di pagamento e la modalità di pagamento – eBill, addebito diretto o polizza di versamento – possono essere cambiati online in tutta semplicità. Nel nostro portale clienti KPTnet potete modificare la modalità di pagamento.
Sconto collettivo
Il vostro datore di lavoro o l’associazione di cui fate parte ha un contratto collettivo con noi? In tal caso avete diritto a uno sconto collettivo su varie assicurazioni complementari della KPT.
FAQ – risparmiare sui premi
Altri articoli sul tema
Assicurazione complementare per i bambini – quale fa per noi?
Integrare l’assicurazione di base con una polizza per le cure dentarie o con un’assicurazione flessibile delle spese d’ospedalizzazione? Quando è utile? Scoprite quali prodotti complementari esistono e quali prestazioni coprono.
Cos’è il modello HMO e quali sono i vantaggi e gli svantaggi?
In Svizzera, il modello HMO è un modello alternativo e conveniente di assicurazione di base. HMO significa Health Maintenance Organization, in italiano organizzazione per il mantenimento della salute. Nel modello HMO, come primo punto di contatto scegliete un medico all’interno di una rete medica che coinvolge altri specialisti quando è necessario. Un modello HMO può comprendere anche poliambulatori all’interno dei quali operano medici di medicina generale, specialisti e terapisti.
Modello del medico di famiglia: come funziona e quali vantaggi e svantaggi ha?
In caso di problemi di salute, il primo punto di contatto è il medico di famiglia. Quando è il medico di famiglia a coordinare le cure, l’efficienza è maggiore e i costi si riducono. Con i nostri modelli del medico di famiglia KPTwin.doc e KPTwin.win, nonché con il modello digitale KPTwin.smart con medico di famiglia, questo risparmio torna nelle vostre tasche. Beneficiate infatti di generosi sconti sui premi. Inoltre, avete comunque a disposizione la consulenza telemedica gratuita 24 ore su 24. Con KPTwin.win avete a disposizione anche le farmacie partner come primo partner di riferimento.
Cambiare cassa malati: termini e procedura
In Svizzera è possibile disdire l’assicurazione di base fino al 30 novembre e passare alla nuova assicurazione dal 1º gennaio. Importante: al 31 dicembre non ci devono essere fatture in sospeso con la cassa malati. Per le assicurazioni complementari valgono altri termini. Qui potete scoprire come cambiare cassa malati e risparmiare.
Thomas Stucki è product manager presso la KPT e conosce il mercato dell’assicurazione malattia nei minimi dettagli. Grazie alla sua pluriennale esperienza nello sviluppo di prodotti, nelle analisi di mercato e nell’osservazione delle tendenze, condivide nel blog preziose informazioni sul mondo dei prodotti assicurativi sanitari.