Info cassa malati | 2.11.2026

Info cassa malati | 2.11.2026
Prima di tutto una cosa: non esiste una cassa malati migliore in assoluto in Svizzera. È vero che i premi sono importanti, ma non sono l’unico aspetto da considerare quando si sceglie una cassa malati. Scoprite quali punti è bene confrontare e quando vale la pena cambiare cassa malati.
Quando i premi della cassa malati aumentano, è naturale domandarsi: vale la pena cambiare? Non sempre. Oltre al premio, infatti, nella vita di tutti i giorni contano anche la reperibilità del servizio clienti, la rapidità dei rimborsi o la disponibilità di un’app semplice per l’invio delle fatture. Oltre a questo, le prestazioni offerte devono corrispondere alle vostre necessità.
Prima di cambiare cassa malati, fatevi le seguenti domande. Della mia vecchia cassa malati, cosa va già bene? Cosa vorrei migliorare? Il premio è l’aspetto più importante oppure mi interessano anche la qualità del servizio e la rilevanza delle prestazioni?
Per chi cerca la migliore cassa malati in Svizzera, i sondaggi sulla soddisfazione della clientela possono fornire un’indicazione di massima. Due esempi:
Il sondaggio Comparis sulla soddisfazione della clientela si basa sulle risposte di diverse migliaia di persone in Svizzera. Ogni anno valuta il rapporto prezzo/prestazioni, il contatto, la qualità e il servizio, nonché la trasparenza e le informazioni fornite. I partecipanti assegnano valutazioni da 1 a 6, anche per la soddisfazione complessiva.
Il sondaggio Moneyland sulla soddisfazione della clientela interpella persone tra i 18 e i 74 anni nella Svizzera tedesca e in Romandia. Tra i criteri valutati ci sono la gentilezza, la reperibilità, il rapporto prezzo/prestazioni, la compiacenza e la rapidità dei rimborsi. Considera anche le informazioni ai clienti, le app per gli smartphone e le assicurazioni complementari. La scala di valutazione va da 1 a 10. Nel 2026 la soddisfazione generale è stata in media di 7,8 punti e quindi «buona».
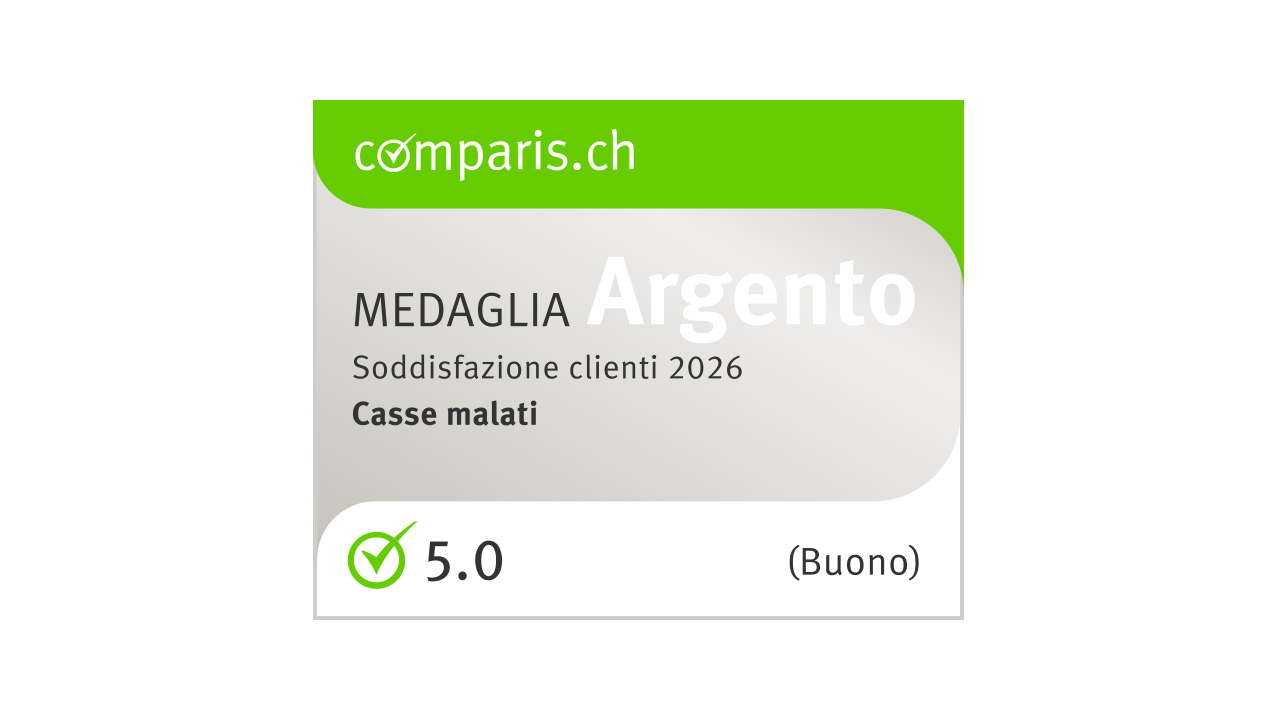
Nell’edizione 2026 dei sondaggi sulla soddisfazione della clientela di Comparis e Moneyland la KPT ha ottenuto la valutazione «buono». Quello di Comparis evidenzia soprattutto qualità e servizio, nonché informazione e trasparenza. Questo dimostra che oltre ai premi, anche l’affidabilità e la chiarezza della comunicazione sono importanti.
Non esiste una cassa malati che sia la migliore per tutti. Bisogna considerare vari fattori: esigenze e situazione personale, domicilio, età e modello di assicurazione prescelto.
I sondaggi di Comparis e Moneyland misurano la soddisfazione complessiva dei clienti, ma non permettono di dedurre che cosa è più importante per voi in questo momento. Se state pensando di cambiare cassa malati, riflettete allora sui seguenti aspetti.
Conveniente non significa automaticamente buono. Per l’assicurazione di base è bene non considerare solo il premio, ma anche il rapporto prezzo/prestazioni. Nell’esperienza generale rientrano anche il servizio clienti e una consulenza competente.
Premio dell’assicurazione di base: dipende tra le altre cose dalla cassa malati, dal domicilio, dall’età, dalla franchigia e soprattutto dal modello assicurativo. Anche l’inclusione o l’esclusione della copertura infortuni è importante. È quindi bene confrontare offerte omogenee. Il calcolatore dei premi ufficiale della Confederazione offre una visione d’insieme da cui partire.
Prestazioni dell’assicurazione di base: sono stabilite per legge e identiche per tutte le casse malati.
Modelli dell’assicurazione di base: se siete alla ricerca della migliore assicurazione di base in Svizzera, confrontate i premi e le regole dei diversi modelli assicurativi. I modelli del medico di famiglia, HMO, con telemedicina e digitali hanno premi inferiori. Differiscono per l’interlocutore a cui dovrete rivolgervi come prima cosa in caso di problemi di salute. A seconda del modello, esistono poi ulteriori regole per il trasferimento e l’accesso agli specialisti o l’acquisto dei medicinali.
Verificare nel suo insieme il rapporto prezzo/prestazioni
Quando confrontate diversi modelli di assicurazione di base, fatevi domande concrete:
Le vostre spese sanitarie sono inferiori a CHF 1’700.– all’anno? In questo caso, scegliete la franchigia massima di CHF 2’500.–. Le vostre spese sanitarie sono alte e spendete più di CHF 1’700.– all’anno? Allora scegliete la franchigia più bassa, quella di CHF 300.–. Con una franchigia più elevata pagate premi più bassi. Importante: la franchigia e l’aliquota percentuale sono a vostro carico. Tenete da parte il denaro per sostenere queste spese. Il calcolatore della franchigia della Confederazione vi aiuta a fare il confronto.
Con il modello digitale KPTwin.smart approfittate di uno sconto sui premi e di pratici servizi come il Symptom Checker online e l’app Well. Quando avete un problema di salute, il primo contatto deve avvenire tramite strumenti digitali, in caso di necessità poi potrete recarvi dal medico di famiglia.
Quale sia la migliore assicurazione complementare in Svizzera dipende dalle vostre personali esigenze.
Prima di tutto, riflettete sui rischi che volete assicurare ad integrazione dell’assicurazione di base.
La nostra panoramica mostra quali assicurazioni complementari per gli adulti e quali assicurazioni complementari per i bambini vi possono essere utili.
Una volta trovate le prestazioni che fanno al caso vostro, date un’occhiata alle condizioni. Verificate i seguenti aspetti:
Per stipulare un’assicurazione complementare, di norma è necessario rispondere a delle domande sullo stato di salute. La cassa malati ha diritto di rifiutare la vostra domanda o escludere determinati rischi. Per questo, prima di disdire la vostra vecchia assicurazione complementare, aspettate la conferma di ammissione scritta per la protezione che avete scelto. Verificate anche eventuali riserve.
Per l’ammissione nell’assicurazione di base non serve nessun esame dello stato di salute.
Cercate la cassa malati più adatta alle vostre esigenze? Considerate anche la protezione complementare. L’assicurazione complementare ambulatoriale Pulse fornisce, a seconda delle classi di prestazioni, contributi per fitness, check-up, occhiali e consulenza psicologica online.
L’assicurazione complementare colma importanti lacune dell’assicurazione di base, offrendo più sicurezza e prestazioni aggiuntive. Ad esempio: contributi per occhiali, cure dentarie e molto altro. Ecco a cosa dovete fare attenzione prima di stipulare un’assicurazione complementare.
In Svizzera un’assicurazione complementare rimborsa le prestazioni non coperte dall’assicurazione di base – ad esempio la stanza singola all’ospedale, l’apparecchio per i denti o i contributi per gli abbonamenti di fitness. Scoprite quale assicurazione complementare fa per voi e cosa considerare prima di sottoscriverla.
È una brutta tosse o una vera polmonite? Con l’app Well potete controllare i vostri sintomi online in tutta semplicità e ricevere subito una valutazione medica affidabile. Dopodiché seguite le indicazioni o, se necessario, consultate il vostro medico di famiglia. Pratica e conveniente: l’app Well con Symptom Checker è integrata nell’assicurazione di base KPTwin.smart. In questo modo potete gestire la vostra salute comodamente tramite app, risparmiando tempo e denaro.
In Svizzera, il modello HMO è un modello alternativo e conveniente di assicurazione di base. HMO significa Health Maintenance Organization, in italiano organizzazione per il mantenimento della salute. Nel modello HMO, come primo punto di contatto scegliete un medico all’interno di una rete medica che coinvolge altri specialisti quando è necessario. Un modello HMO può comprendere anche poliambulatori all’interno dei quali operano medici di medicina generale, specialisti e terapisti.
Thomas Stucki è product manager presso la KPT e conosce il mercato dell’assicurazione malattia nei minimi dettagli. Grazie alla sua pluriennale esperienza nello sviluppo di prodotti, nelle analisi di mercato e nell’osservazione delle tendenze, condivide nel blog preziose informazioni sul mondo dei prodotti assicurativi sanitari.
Quale cassa malati è più adatta a voi dipende dalle vostre esigenze personali. Vi interessano soprattutto la semplicità delle procedure per la famiglia, le offerte digitali o la possibilità di accedere a un ambulatorio medico di fiducia?
Famiglie
Per le famiglie, oltre ai premi, è importante anche la semplicità delle procedure. Verificate, ad esempio, se la gestione delle assicurazioni per i vostri figli è sufficientemente semplice. Oppure quanto facile è ricevere assistenza medica in caso di malattia.
Bambini
Quando scegliete la cassa malati per i vostri figli, verificate se potrete scegliere liberamente il pediatra. Molte casse malati consentono questa scelta in tutti i modelli. È però bene verificare sempre le condizioni di ogni singola assicurazione.
Ragazzi e giovani adulti
Per i ragazzi e giovani adulti spesso ciò che più conta sono i premi e le offerte digitali. Chi preferisce gestire la propria salute tramite strumenti digitali, ad esempio, può considerare un modello come KPTwin.smart. L’importante è che il primo contatto avvenga tramite strumenti digitali e il resto delle regole siano in linea con le vostre personali esigenze.
Persone che si trasferiscono in Svizzera
Chi si trasferisce in Svizzera dall’estero deve sottoscrivere un’assicurazione di base entro tre mesi. Se non avete ancora un ambulatorio medico di fiducia, un modello assicurativo digitale può risultare pratico. Con KPTwin.smart il primo contatto avviene tramite il Symptom Checker digitale nell’app Well.
Maggiori informazioni: assicurazioni complementari
In Svizzera è possibile disdire l’assicurazione di base fino al 30 novembre e passare alla nuova assicurazione dal 1º gennaio. Importante: al 31 dicembre non ci devono essere fatture in sospeso con la cassa malati. Per le assicurazioni complementari valgono altri termini. Qui potete scoprire come cambiare cassa malati e risparmiare.