Krankenkassen-Wissen | 1.9.2026
So sparen Sie bei der Krankenkasse
Steigende Gesundheitskosten führen zu höheren Krankenkassen-Prämien. Trotzdem gibt es Möglichkeiten, zu sparen: Erfahren Sie, welche Rabatte in der Grund- und Zusatzversicherung möglich sind.
Wie kann man bei der Krankenkasse Prämien sparen?
So können Sie bei der Grundversicherung Prämien sparen:
Alternatives Grundversicherungsmodell wählen
Eine höhere Franchise wählen
Unfallversicherung ausschliessen
Prämien halbjährlich oder jährlich zahlen und Skonto erhalten
Prämienverbilligung beim Kanton beantragen
Sparpotential mit hoher Franchise und Selbstbehalt
- Franchise: Die Franchise ist der Betrag, den Sie pro Jahr selbst bezahlen, bevor die Krankenkasse Kosten übernimmt. Eine höhere Franchise senkt Ihre monatliche Prämie, lohnt sich aber nur, wenn Sie selten zum Arzt gehen.
- Selbstbehalt: Nachdem Sie Ihre Franchise ausgeschöpft haben, zahlen Sie zusätzlich 10 % der weiteren Gesundheitskosten – das ist der Selbstbehalt. Dieser beträgt bei Erwachsenen maximal 700 Franken pro Jahr.
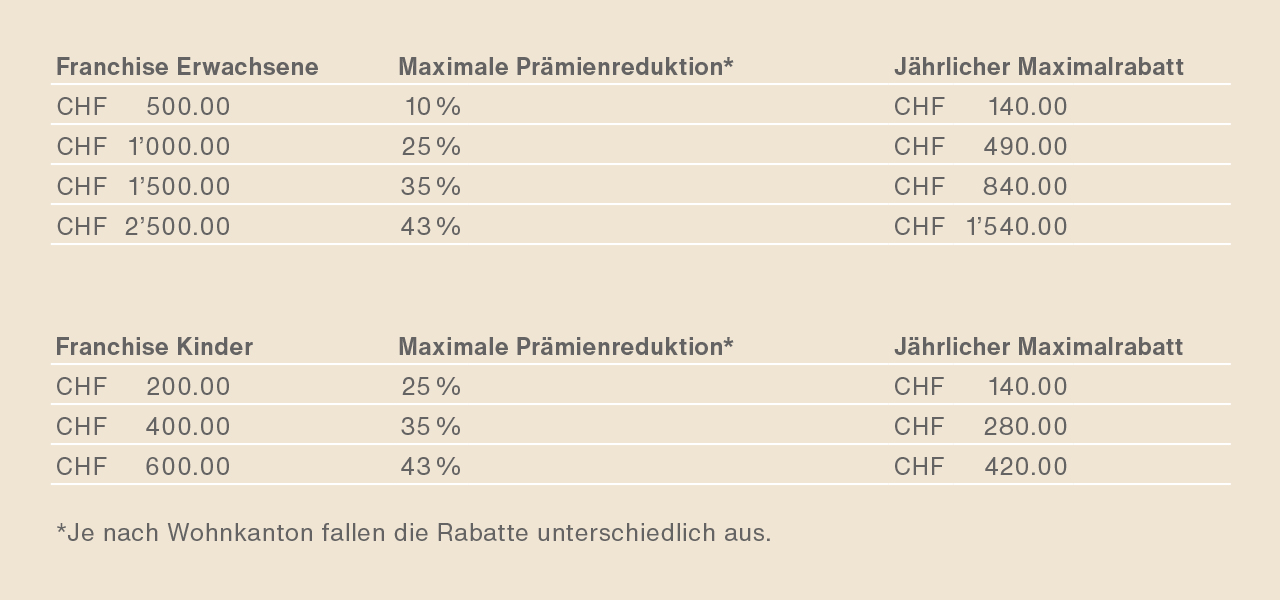
Sparpotential für Erwachsene und Kinder
Die gesetzliche Jahresfranchise in der obligatorischen Krankenversicherung beträgt für Erwachsene 300 Franken und für Kinder 0 Franken. Wählen Sie eine höhere Franchise, bezahlen Sie weniger Prämie.
Alternatives Grundversicherungsmodell wählen
Wählen Sie ein alternatives Grundversicherungsmodelle und profitieren Sie von einem Rabatt bei Ihrer Krankenkassenprämie. Damit schöpfen Sie Ihr Sparpotential aus und sparen eine ordentliche Summe Geld.
Grundversicherungsmodelle mit Rabatt
Das Standardmodell der Grundversicherung beinhaltet die freie Arztwahl. Sind Sie bereit, teilweise auf diese Freiheit zu verzichten, wählen Sie eines unserer alternativen Grundversicherungsmodelle. Sie profitieren von Rabatten und sparen Geld, ohne auf Leistungen zu verzichten: Die Leistungen sind gesetzlich festgelegt und bei allen Krankenkassen und Modellen gleich.
Im Prämienrechner können Sie den Rabatt bei diesen Modellen ganz einfach online berechnen:
Digital-Modell mit Hausarzt – KPTwin.smart
Ideal für Personen, die ihre Gesundheit über eine App managen und bei Bedarf ihren Hausarzt einbeziehen wollen. Sie nutzen bei gesundheitlichen Problemen den Symptom-Checker in der App als erste Anlaufstelle und profitieren ortsunabhängig und 24/7 von medizinischem Rat.
Monatlich 14 bis 20% Prämie-Rabatt gegenüber dem Standard-Modell.
Telmed-Modell mit Hausarzt und Apotheke – KPTwin.win
Eignet sich für Versicherte, die flexibel zwischen einer telemedizinischen Beratung, einem Hausarztbesuch und einer Beratung durch die Apotheke wählen möchte.
Monatlich 5 bis 20% Prämie-Rabatt gegenüber dem Standard-Modell.
Hausarzt-Modell – KPTwin.doc
Versicherte mit dem Hausarzt-Modell wenden sich bei gesundheitlichen Problemen immer zuerst an ihre Hausärztin oder ihren Hausarzt. Falls sie eine Spezialistin oder einen Spezialisten benötigen, werden sie von ihrer Hausärztin oder ihrem Hausarzt überwiesen.
Monatlich 10 bis 22% Prämie-Rabatt gegenüber dem Standard-Modell.
HMO-Ärzte-Netzwerk – KPTwin.plus
Bei gesundheitlichen Problemen konsultieren Versicherte mit KPTwin.plus ihre Netzwerk-Ärztin oder ihren Netzwerk-Arzt und haben keinen Aufwand für Überweisungen oder Meldungen.
Monatlich 10 bis 20% Prämie-Rabatt gegenüber dem Standard-Modell.
Medi-Modell – KPTwin.easy
Mit dem Medi-Modell KPTwin.easy ist das telemedizinische Beratungszetnrum Medi24 die erste Anlaufstelle. Versicherte sparen dank der Kombination von Telemedizin und Medikamentenversand Zeit und Geld.
Monatlich 10 bis 14% Prämie-Rabatt gegenüber dem Standard-Modell.
Vergleichen Sie unsere Grundversicherungsmodelle und finden Sie die passende Krankenversicherung: Krankenkassen-Grundversicherungen vergleichen.
Beraten werden
Unser Team steht Ihnen von Montag–Donnerstag von 08:00–12:00 Uhr und von 13:30–17:00 Uhr sowie am Freitag von 08:00–12:00 Uhr und von 13:30–16:00 Uhr zur Verfügung. Auf Wunsch beraten wir Sie auch zu einem vorvereinbarten Termin - beispielsweise über Mittag.
Rabatt bei Ausschluss der Unfallversicherung
Wenn Sie mindestens acht Stunden pro Woche beim selben Arbeitgeber tätig sind, können Sie die Unfallversicherung in der Grundversicherung ausschliessen. Sie sparen so 7% Krankenkassenprämie.
Prämienverbilligung beantragen
Wenn Sie ein tiefes Einkommen haben, steht Ihnen in der Schweiz für die Grundversicherung unter Umständen eine kantonale Prämienverbilligung zu. In den meisten Kantonen werden Sie darüber automatisch informiert – mancherorts müssen Sie aber selbst aktiv werden.
Prämien sparen bei der Zusatzversicherung

Online-Rabatt für Kundenportal KPTnet und Treuerabatt
Nutzen Sie unser Kundenportal KPTnet, verwalten Sie Ihre Versicherung online und verzichten Sie auf Papierdokumente. Sie erhalten so 5% Online-Rabatt auf fast alle Zusatzversicherungen und eine kostenlose Internet-Rechtsschutz-Versicherung.
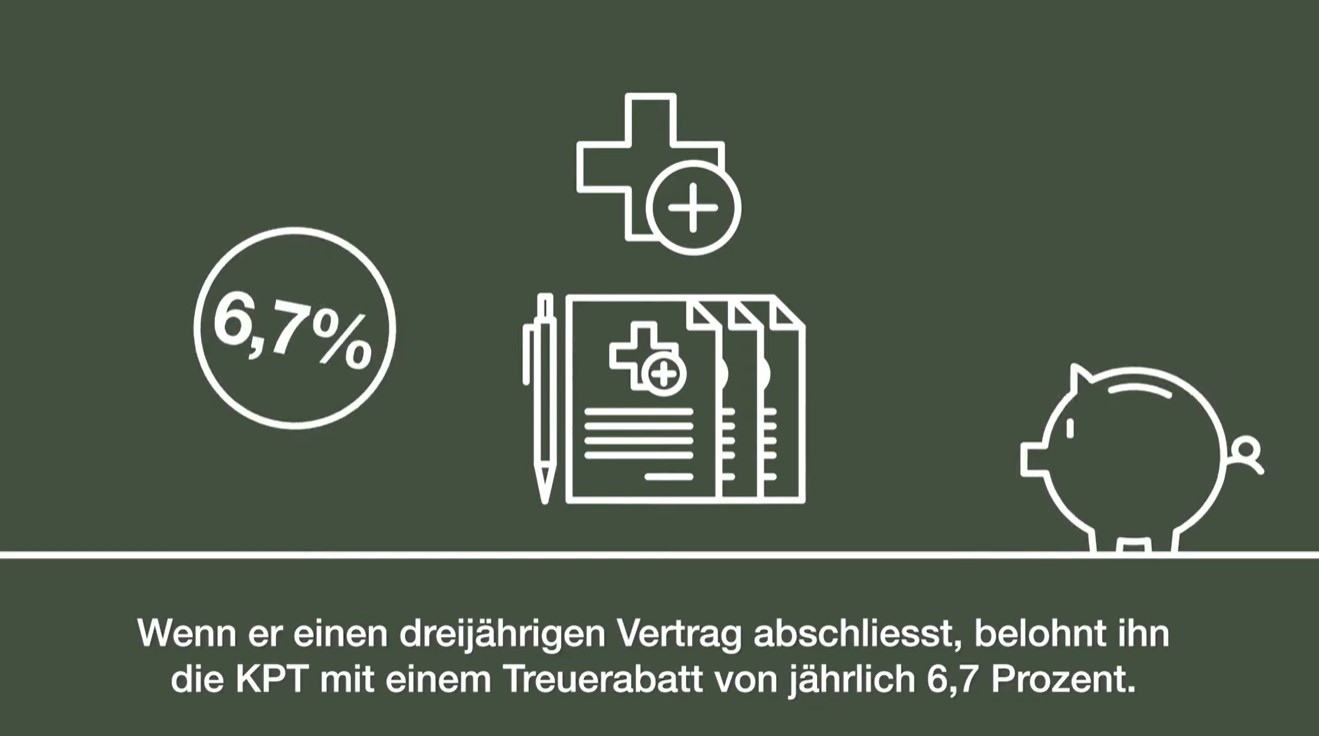
Treuerabatt: Wenn Sie eine Pulse-Versicherung oder eine Spitalzusatzversicherung für drei Jahre abschliessen, erhalten Sie einen Treuerabatt von 6,7%.

Kostenbeteiligung im Spital
Das Prinzip der höheren Franchise in der Grundversicherung können Sie auch auf die Spitalzusatzversicherung halbprivat und privat anwenden: Wenn Sie freiwillig pro Jahr einen Teil der Spitalkosten selbst tragen, erhalten Sie einen Prämienrabatt. Bei einer Spitalfranchise von CHF 5'000 erhalten Sie z.B. eine Prämienreduktion von 50%.
Wichtig: Wenn Sie Ihre Spitalfranchise später reduzieren oder aufheben möchten, gilt dies als Erhöhung des Versicherungsschutzes. Dafür ist eine erneute Gesundheitsprüfung nötig. Teilen Sie uns Ihren Änderungswunsch spätestens bis zum letzten Arbeitstag im September mit.

Tiefere Prämien bei längeren Wartefristen beim Taggeld
Mit einer Erwerbsausfallversicherung schützen Sie sich vor Lohnausfall bei Arbeitsunfähigkeit wegen Krankheit oder Unfall. Sie können wählen, ab wann Sie Taggeld erhalten möchten: nach einer Wartefrist von 2, 7, 14, 21, 30, 60, 90, 120, 150, 180, 270 oder 360 Tagen. Je länger die Wartefrist, umso günstiger wird Ihre Prämie. Weitere Informationen finden Sie auf der Seite Erwerbsausfall. Oder rufen Sie einfach Ihr Kundencenter an.

Payback, die Rückvergütung
In Kliniken, mit denen die KPT einen gültigen Vertrag abgeschlossen hat, können Sie bei einem Spitalaufenthalte freiwillig die allgemeine Abteilung wählen, obwohl Sie eine Spitalkostenversicherung Halbprivat, Privat oder Privat Welt ohne Spitalfranchise abgeschlossen haben. Sie erhalten dann Geld zurück:
- Halbprivat: 100 CHF/Tag bis max. 1'000 CHF/Kalenderjahr
- Privat: 125 CHF/Tag bis max. 1'250 CHF/Kalenderjahr
Bei ambulanter Geburt erhalten Sie als Mutter eine Pauschale:- Halbprivat: 1'000 CHF
- Privat: 1'250 CHF
Wichtig: Informieren Sie sich vor einem Spitalaufenthalt bei Ihrem Kundencenter und melden Sie uns Ihren Wunsch schriftlich vor dem Spitaleintritt. Die Rückvergütung erfolgt nach der Rechnungsstellung.
Weitere Rabatte bei der Krankenkasse
Rabatt bei halbjährlicher- oder jährlicher Zahlung
Wenn Sie Ihre Prämie fristgerecht halbjährlich oder jährlich im Voraus bezahlen, gewähren wir Ihnen ein Skonto auf die Grundversicherung und auf Zusatzversicherungen:
- Halbjährlich: 0,5% Skonto, Prämienrechnung zahlbar jeweils bis 3. Januar und 30. Juni
- Jährlich: 1% Skonto, Prämienrechnung zahlbar bis 3. Januar
Den Zahlungsrhythmus und die Zahlungsart – eBill, Lastschriftverfahren oder Einzahlungsschein – ändern Sie übrigens ganz einfach online. Über unser Kundenportal KPTnet können Sie die Zahlungsmodalität auch selbst anpassen.
Kollektiv-Rabatt
Hat Ihr Arbeitgeber oder der Verein, dem Sie angehören, einen Kollektivvertrag mit uns abgeschlossen? Wenn ja, profitieren Sie von einem Kollektivrabatt auf verschiedenen Zusatzversicherungen bei der KPT.
FAQ – Prämien sparen
Weitere Artikel zum Thema
Zusatzversicherung für Kinder – welche passt zu uns?
Die Grundversicherung mit einer Zahnversicherung ergänzen oder mit einer flexiblen Spitalversicherung? Was ist sinnvoll? Lesen Sie, welche Zusatzversicherungen es gibt und welche Leistungen sie abdecken.
Was ist das HMO-Modell und was sind die Vor- und Nachteile?
Das HMO-Modell ist in der Schweiz ein alternatives und kostengünstiges Versicherungsmodell der Grundversicherung. HMO bedeutet Health Maintenance Organization, auf Deutsch Gesundheitsversorgungs-Organisation. Im HMO-Modell wählen sie aus einem Ärzte-Netzwerk eine Ärztin oder einen Arzt als Ihre erste Ansprechperson aus. Sie oder er zieht bei Bedarf weitere Fachpersonen hinzu. Ein HMO-Modell kann auch Gruppenpraxen enthalten, in denen sich Allgemeinpraktiker, Spezialistinnen und Therapeuten zusammengeschlossen haben.
Hausarztmodell: Wie funktioniert es und was sind die Vor- und Nachteile?
Bei medizinischen Problemen ist der Hausarzt die erste Anlaufstelle. Der koordinierte Ablauf Ihrer Behandlung über den Hausarzt sorgt für Effizienz und spart Kosten. Bei unseren Hausarztmodellen KPTwin.doc oder KPTwin.win geben wir Ihnen diese Ersparnis weiter. Sie profitieren von grosszügigen Prämienrabatten. Zudem können Sie rund um die Uhr die kostenlose telemedizinische Beratung in Anspruch nehmen. Bei KPTwin.win stehen Ihnen zusätzlich Partnerapotheken als erste Ansprechpartner zur Verfügung.
Krankenkasse wechseln: Fristen und Vorgehen
Sie können Ihre Grundversicherung bis zum 30. November kündigen und per 1. Januar wechseln. Wichtig: Am 31. Dezember dürfen Sie keine offenen Rechnungen bei Ihrer Krankenkasse haben. Für Zusatzversicherungen gelten andere Fristen. Hier erfahren Sie, wie der Krankenkassen-Wechsel funktioniert und wie Sie dabei sparen können.
Thomas Stucki ist Produktmanager bei der KPT und kennt den Krankenversicherungsmarkt bis ins Detail. Mit seiner langjährigen Erfahrung in Produktentwicklung, Marktanalysen und Trendbeobachtung teilt er im Blog wertvolle Einblicke in die Welt der Krankenkassenprodukte.